Veresiye Satış Mantıklı mı? Zarar Etmemek İçin 6 Kural
Veresiye satışın küçük bir dükkân için gerçek artıları ve eksileri, zararı küçük tutan altı kural ve müşteri borcunu ödemediğinde ne yapılacağı.
Veresiye satış, sürekli müşterileri dükkâna bağlar ve satışınızı artırabilir; ama nakdinizi bağlar ve bazı borçlar hiç ödenmez. Veresiye bir iyilik değil bir kural olduğunda kazandırır: yalnızca tanıdığınız kişilere, bir limitle, belli bir son ödeme tarihiyle, yazılı kayıtla, tarihten önce bir hatırlatmayla ve gecikmiş borç varken yeni veresiye vermeden.
Veresiye satış nedir
Veresiye satışta müşteri malı şimdi alır, parasını sonra öder: hafta sonunda, maaş gününde ya da birkaç parça halinde. Küçük bir dükkânda bu çoğu zaman yazısız bir anlaşmadır; sözleşme değil, defterde bir satırdır. Aynı alışkanlığın her ülkede bir adı var: Brezilya ve Meksika'da fiado, Özbekistan'da nasiya, Türkiye'de veresiye.
Olağan ve yasal bir satış biçimidir. Hukuk bunu, ödemesi sonraya bırakılmış bir satış olarak görür. Örneğin Brezilya Medeni Kanunu “venda a crédito”dan, yani kredili satıştan söz eder (md. 491); Özbekistan Medeni Kanunu da alıcının malı teslim aldıktan bir süre sonra ödediği satışı gündelik dildeki “nasiya” kelimesiyle anlatır (md. 421).
Türkiye'de ise bedeli parça parça ödenen tüketici satışları için ayrıca kurallar var. 6502 sayılı Tüketicinin Korunması Hakkında Kanun'a göre tüketicinin bedeli kısım kısım ödediği satış bir taksitle satıştır. Taksitle satış sözleşmesi yazılı yapılmadıkça geçerli olmaz ve tüketici yedi gün içinde gerekçe göstermeden sözleşmeden cayabilir (md. 17 ve 18). Yani birkaç taksitte ödenen bir veresiye, kanunun gözünde taksitle satış sayılabilir.
Bu yüzden veresiyeye ek ücret koymadan ya da pahalı malları taksitle satmadan önce kuralları kontrol edin; emin değilseniz Ticaret İl Müdürlüğüne ya da bir avukata danışın.
Artıları ve eksileri
| İyi yanı | Bedeli |
|---|---|
| sürekli müşteriler geri gelir: “onların” dükkânı olursunuz | nakit bağlanır: mal alacak para defterde bekler |
| insanlar cebindeki nakit kadarını değil, ihtiyacı olanı alır | bazı borçlar hiç ödenmez |
| büyük marketlerle yalnızca fiyatla değil güvenle de yarışırsınız | kaydetmek, hatırlatmak ve peşinden koşmak her hafta zaman alır |
| zor bir haftası olan müşteri başka yere gitmez, size bağlı kalır | tutar anlaşmazlıkları ve komşularla tatsız konuşmalar |
İkinci sütun kolayca küçümsenir. Kâr marjınız %20 ise ödenmeyen 1.000 TL'lik bir borç, 5.000 TL'lik satışın kârını siler; çünkü 1.000'in 0,20'ye bölümü 5.000'dir. Veresiye satan bir dükkân, kârlı çıkmak için alacağının neredeyse tamamını tahsil etmek zorundadır. Bu, veresiyenin bir hata olduğu anlamına gelmez. Paranın geri gelmesi gerektiği anlamına gelir.
Dükkânınız için değer mi?
Daha fazla müşteriye veresiye açmadan önce üç soruyu dürüstçe cevaplayın:
- Ay sonuna kadar kimse ödemese gelecek hafta mal alabilir misiniz? Bugün müşterilerin size toplam borcunu, bir haftada mala harcadığınız parayla karşılaştırın.
- Son altı ayda ne kadar alacağı gözden çıkardınız? Artık geri gelmesini beklemediğiniz borçları toplayın ve veresiyenin getirdiği kârla karşılaştırın.
- Veresiyeyi kim alıyor? Zamanında ödeyen müdavimler buna değer. İlk gelişinde veresiye isteyen yeni yüzler, zararın çoğunun başladığı yerdir.
Veresiyedeki toplam tutar aydan aya büyüyorsa, yeni müşterilere veresiye açmadan önce kuralları sıkılaştırın.
Veresiye satışta 6 kural
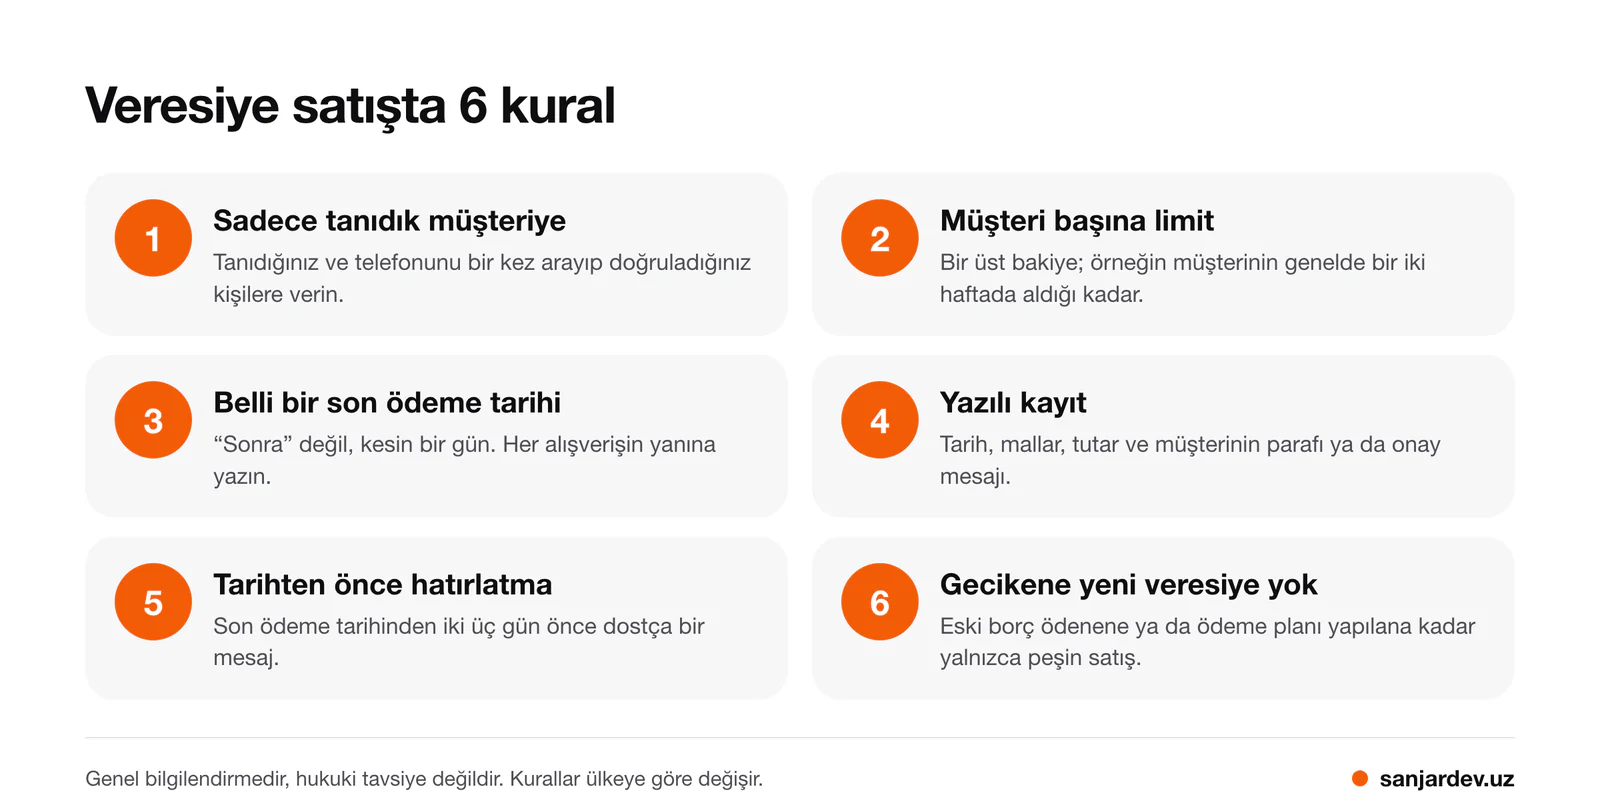
- Sadece tanıdık müşteriye. Adını bildiğiniz, telefonunu bir kez arayıp doğruladığınız kişilere veresiye verin. Yeni bir müşteriyle küçük başlayın; tutarı ancak birkaç kez zamanında ödedikten sonra artırın.
- Müşteri başına limit. Her kişi için bir üst bakiye belirleyin, örneğin genelde bir iki haftada aldığı kadar, ve hikâye ne kadar iyi olursa olsun bu sınırı aşmayın.
- Belli bir son ödeme tarihi. “Sonra” ya da “maaşımı alınca” değil, kesin bir günde anlaşın. Maaşı ayın 5'inde yatıyorsa 5'ini yazın.
- Yazılı kayıt. Tarihi, malları, tutarı ve son ödeme tarihini yazın; müşterinin parafını ya da onaylayan bir mesajını isteyin. Veresiye defteri nasıl tutulur rehberimizde ücretsiz yazdırılabilir bir sayfa da var.
- Tarihten önce hatırlatma. Son ödeme tarihinden iki üç gün önce gönderilen dostça bir mesaj çoğu zaman gecikmeyi önler, çünkü insanlar ödememekten çok unutur. Ne yazacağınız borç hatırlatma mesajları yazımızda.
- Gecikene yeni veresiye yok. Eski bakiye ödenene ya da bir ödeme planında anlaşılana kadar yalnızca peşin satın. Bunu, kapılardaki “Veresiye satışımız yoktur” yazısı gibi herkes için aynı olan bir dükkân kuralı olarak sunun; böylece kişisel algılanmaz.
Bu kurallar herkese, eşe dosta ve akrabaya da uygulandığında en iyi işler. En yüksek sesle itiraz eden müşteriler, çoğu zaman kurallara en çok ihtiyaç duyduğunuz kişilerdir.
Müşteri borcunu ödemezse ne yapmalı
- Erken ve baş başa konuşun. Son ödeme tarihinden bir iki gün sonra yüz yüze ya da mesajla sorun. Müşteri çoğu zaman unutmuştur ya da maaş gününe kadar sıkışıktır.
- Ödeme planında anlaşın. Borcu belli tarihlerde küçük tutarlara bölün, planı defterinize yazın ve müşteriye mesaj olarak gönderin.
- Yeni veresiyeyi durdurun; 6. kuralın dediği gibi, borç ya da plan yoluna girene kadar.
- Kararlı bir son uyarı gönderin: sakin ve somut; tutar, uyulmayan plan ve bundan sonra ne olacağı, örneğin yalnızca peşin satış.
- Resmî yollara ancak tutar buna değerse başvurun. Birçok ülkede küçük alacaklar için basitleştirilmiş yargı yolları ya da arabuluculuk var; ama kurallar, masraflar ve süreler farklı. Ne yapabileceğinizi bir avukata ya da bağlı olduğunuz esnaf odasına sorun.
- Geri gelmeyecek olanı gözden çıkarın. Defterde işaretleyin ve bu kişinin bir daha veresiye alıp alamayacağına karar verin.
Ne yapmamanız gerektiği de en az bunlar kadar önemli. Borçlu listesi asmayın, müşterinin işyerine ya da akrabalarına ulaşmayın, polisle ya da hapisle tehdit etmeyin. Türkiye'de Kişisel Verileri Koruma Kurulu, borç bilgilerinin apartman ve sitelerin ortak alanlarına asılmasının hukuki dayanağı olmadığına karar verdi (2026/348); dükkâna asılan bir liste de benzer bir durumdur. Kurul, bir borç mesajı borçlunun ortağı olduğu şirketin hatlarına gidip borçla ilgisi olmayan çalışanlara ulaşınca da veri sorumlusuna 85.000 TL idari para cezası verdi (2023/78). Tehditler ise çoğu zaman hem gerçeği yansıtmaz hem de hukuka aykırıdır. Örneğin Meksika Anayasası salt hukuki borçlar yüzünden kimsenin hapsedilemeyeceğini söyler (md. 17); Brezilya'nın Tüketiciyi Koruma Kanunu da borç tahsilatında tehdidi ve yanlış beyanı suç sayar (md. 71).
Sıkça sorulan sorular
Veresiye satış nedir, veresiye vermek ne demek?
Müşterinin malı şimdi alıp parasını sonra, anlaşılan bir tarihte ya da parça parça ödemesine izin vermektir. Küçük bir dükkânda bu anlaşma genellikle yazılı bir sözleşmeye değil, veresiye defterine yazılır; bedel taksitle ödenecekse yazılı sözleşme gerekir (son soruya bakın).
Veresiye vermenin faydaları nelerdir?
Sadakat ve satış: sürekli müşteriler kendilerine güvenen dükkândan alışverişe devam eder, nakitsiz bir haftada bile ihtiyacını alır ve küçük bir dükkân büyük marketlerle fiyatla değil güvenle yarışabilir.
Veresiye vermenin zararları nelerdir?
Üçü öne çıkar: nakdiniz bağlanır ve mal almak zorlaşır; bazı müşteriler hiç ödemez ve her kayıp birçok satışın kârını götürür; kaydetmek ve ödemelerin peşinden koşmak zaman alır ve komşuluk ilişkilerini germe riski taşır.
Veresiye sadece güvenilir müşteriye mi verilmeli?
Evet. Küçük bir dükkânda güvenilir müşteri, tanıdığınız, telefonu doğrulanmış ve zamanında ödeme geçmişi olan bir müdavimdir. Ona bir limit verin, örneğin genelde bir iki haftada harcadığı kadar; limiti ancak birkaç zamanında ödemeden sonra artırın ve eski bakiyesi gecikmişken asla yeni veresiye vermeyin.
Veresiye satış yasal mı, sözleşme gerekir mi?
Genel olarak evet, yasaldır: medeni kanunlar bunu ödemesi ertelenmiş olağan bir satış olarak görür. Türkiye'de bedeli kısım kısım ödenen tüketici satışı taksitle satıştır: yazılı sözleşme gerekir ve tüketicinin yedi günlük cayma hakkı vardır (6502 sayılı Kanun, md. 17 ve 18). Veresiyeye faiz ya da ek ücret koymayı düşünüyorsanız önce kuralları kontrol edin.
Daftio nasıl yardımcı olur
Android için geliştirdiğimiz uygulama Daftio, bu kuralları tezgâhta gözünüzün önünde tutar. Yeni bir veresiye eklemeden önce müşteri kartı bakiyeyi ve bütün geçmişi gösterir; ana ekran da toplam alacağı, geciken tutarı ve kaç müşterinin geciktiğini gösterir. Son ödeme tarihini 7, 15 ya da 30 gün sonraya veya istediğiniz bir güne koyarsınız; “Cuma günü ödeyecek” gibi notlar kartta kalır ve Gönder'e dokunduğunuzda hazır bir hatırlatma WhatsApp, SMS ya da Telegram ile gider. Daftio sizin yerinize veresiye limiti koymaz, borç para vermez, borç tahsil etmez. Abonelik olmadan bir dükkân ve en fazla 30 müşteriyle kullanılır; Daftio Pro, 7 günlük deneme süresi olan yıllık bir aboneliktir ve sınırsız müşteri ile anlaşmazlıkları çözen ekstreler ekler. Google Play'de Daftio: Veresiye Defteri.
Kaynaklar
- Lei nº 10.406/2002, Código Civil (Brezilya Medeni Kanunu), md. 491 — Câmara dos Deputados, Brezilya, 2002 (güncel metin)
- Özbekistan Cumhuriyeti Medeni Kanunu, ikinci kısım, md. 421–422 — Ulusal Mevzuat Veri Tabanı (Lex.uz), Özbekistan, 1996
- 6502 sayılı Tüketicinin Korunması Hakkında Kanun, md. 17–18 — Mevzuat Bilgi Sistemi, 2013
- Kişisel Verileri Koruma Kurulunun 2026/348 sayılı İlke Kararı — Kişisel Verileri Koruma Kurulu, Resmî Gazete, 2026
- Kişisel Verileri Koruma Kurulunun 2023/78 sayılı Karar Özeti — Kişisel Verileri Koruma Kurumu, 2023
- Constitución Política de los Estados Unidos Mexicanos (Meksika Anayasası), md. 17 — Orden Jurídico Nacional, Meksika, 1917 (2025 metni)
- Lei nº 8.078/1990, Código de Defesa do Consumidor (Brezilya Tüketiciyi Koruma Kanunu), md. 71 — Câmara dos Deputados, Brezilya, 1990 (güncel metin)
Yazan: Sanjar Jabborov, Daftio'nun geliştiricisi. Yukarıda anılan medeni kanun, tüketici, kişisel veri ve anayasa metinleriyle karşılaştırılarak kontrol edildi. 14 Kasım 2026'da güncellendi. Bu yazı genel bilgilendirme amaçlıdır, hukuki tavsiye değildir; güncel mevzuatı kontrol edin.