Vender fiado vale a pena? 6 regras para não perder dinheiro
Vender fiado vale a pena? Os prós e contras reais para o pequeno comércio, seis regras que seguram o prejuízo e o que fazer quando o cliente não paga.
Vender fiado faz o cliente de sempre voltar e pode aumentar as vendas, mas prende o seu dinheiro, e parte das dívidas nunca é paga. Vale a pena quando o fiado é regra, não favor: só para quem você conhece, com limite, data certa, tudo anotado, lembrete antes do vencimento e nada de fiado novo enquanto houver atraso.
O que é vender fiado
Vender fiado é deixar o cliente levar a mercadoria agora e pagar depois: no fim da semana, quando cai o salário ou em algumas parcelas. No mercadinho, na padaria ou no bar, quase sempre é informal, uma linha na caderneta em vez de um contrato. E o costume não é só nosso: ele tem nome em vários países, de fiado no Brasil e no México a veresiye na Turquia e nasiya no Uzbequistão.
Vender fiado é crime? Não. É uma forma normal e legal de vender, e a lei trata o fiado como uma venda em que o pagamento vem depois. O Código Civil fala justamente em "venda a crédito" (art. 491). Crime é a cobrança abusiva, como você vai ver mais abaixo.
Mesmo sendo legal, o fiado traz duas obrigações que valem para qualquer loja no Brasil:
- Cobrar sem constranger. O Código de Defesa do Consumidor proíbe, na cobrança, expor o cliente que deve ao ridículo ou submetê-lo a constrangimento ou ameaça (art. 42) e trata como crime a cobrança com ameaça, coação ou afirmações falsas, ou que atrapalhe o trabalho, o descanso ou o lazer do cliente (art. 71).
- Cuidar dos dados do cliente. O nome, o telefone e as dívidas anotados na caderneta são dados pessoais, e a LGPD vale para eles: a lei só deixa de fora o uso por pessoa física para fins exclusivamente particulares e não econômicos (art. 4º, I). Para microempresas, empresas de pequeno porte e MEI, a ANPD simplificou algumas obrigações, sem tirar essas empresas da lei (Resolução CD/ANPD nº 2/2022).
E, antes de cobrar juros pelo fiado ou vender mercadoria cara parcelada, confira as regras em vigor com um advogado, um contador ou o Procon.
Prós e contras
| O lado bom | O custo |
|---|---|
| o cliente de sempre volta: a sua loja vira "a loja dele" | o dinheiro fica preso: o que era para repor a mercadoria está na caderneta |
| as pessoas compram o que precisam agora, não só o que dá para pagar à vista | parte das dívidas nunca é paga |
| você concorre com o supermercado na confiança, não só no preço | anotar, lembrar e cobrar toma tempo toda semana |
| quem passa por uma semana apertada continua fiel, em vez de comprar em outro lugar | discussões sobre valores e conversas chatas com vizinhos |
A segunda coluna é fácil de subestimar. Se a sua margem é de 20%, um fiado de R$ 50,00 que não volta apaga o lucro de R$ 250,00 em vendas, porque 50 dividido por 0,20 dá 250. Quem vende fiado precisa receber quase tudo para sair no lucro. Isso não quer dizer que o fiado é um erro. Quer dizer que o dinheiro tem que voltar.
Vender fiado vale a pena para a sua loja?
Responda com sinceridade a três perguntas antes de abrir o fiado para mais clientes:
- Você conseguiria repor a mercadoria na semana que vem se ninguém pagasse até o fim do mês? Some tudo o que os clientes devem hoje e compare com o que você gasta em mercadoria numa semana.
- Quanto você deu como perdido nos últimos seis meses? Conte as dívidas que você já não espera receber e compare com o lucro que o fiado trouxe.
- Quem compra fiado? Clientes de sempre que pagam em dia valem a pena. Gente nova pedindo fiado na primeira visita é onde começa a maior parte do prejuízo.
Se o total do fiado cresce mês após mês, aperte as regras antes de aceitar mais clientes.
Seis regras para vender fiado com segurança
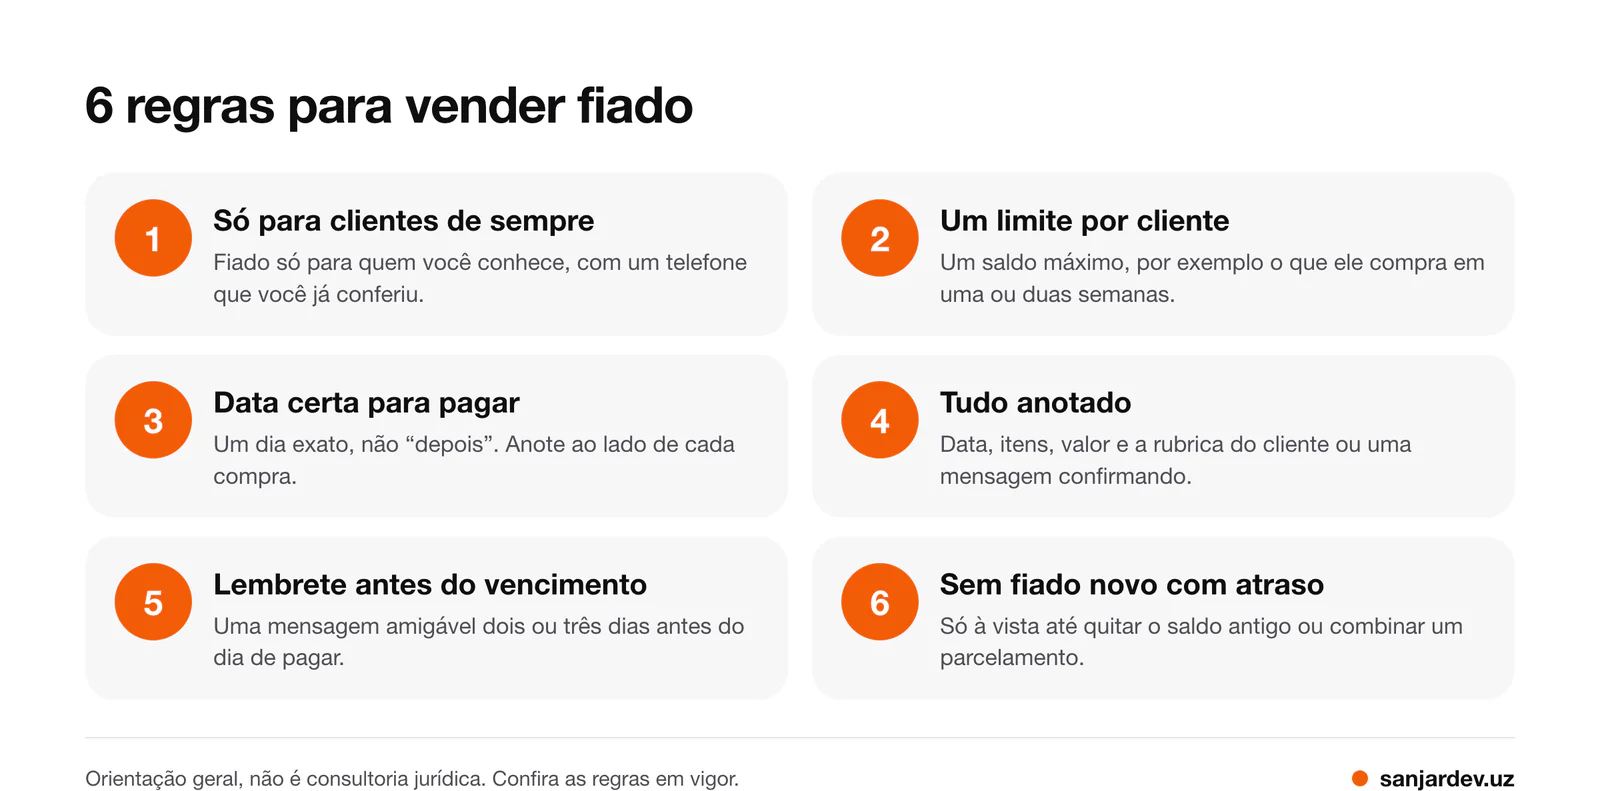
- Só para clientes de sempre. Venda fiado para quem você conhece pelo nome, com um telefone que você já conferiu ligando uma vez. Com um cliente novo, comece pequeno e só aumente o valor depois que ele pagar em dia algumas vezes.
- Um limite por cliente. Defina um saldo máximo para cada pessoa, por exemplo o que ela costuma comprar em uma ou duas semanas, e não passe dele, por melhor que seja a história.
- Data certa para pagar. Combine um dia exato, nada de "depois" ou "quando eu receber". Se ele recebe no dia 5, anote dia 5. Combine também como ele vai pagar: no balcão ou por Pix, que, segundo o Banco Central, funciona 24 horas por dia, 7 dias por semana, é gratuito para pessoa física e tem custo baixo para empresa.
- Tudo anotado. Anote a data, os itens, o valor e o vencimento, e peça a rubrica do cliente ou uma mensagem confirmando. O nosso guia da caderneta de fiado vem com uma folha grátis para imprimir.
- Lembrete antes do vencimento. Uma mensagem amigável dois ou três dias antes do dia de pagar muitas vezes evita o atraso, porque as pessoas esquecem mais do que se recusam a pagar. Os textos estão em mensagem para cobrar fiado.
- Sem fiado novo com atraso. Venda só à vista até o saldo antigo ser pago ou até vocês combinarem um parcelamento. Apresente isso como regra da loja, igual para todo mundo, para não parecer pessoal.
Essas regras funcionam melhor quando valem para todos, inclusive amigos e parentes. Quem mais reclama costuma ser justamente quem mais precisa delas.
O que fazer quando o cliente não paga
- Converse em particular e cedo. Um ou dois dias depois do vencimento, pergunte pessoalmente ou por mensagem. Muitas vezes o cliente esqueceu ou está sem dinheiro até o dia do pagamento.
- Combine um parcelamento. Divida a dívida em valores pequenos em datas fixas, anote o plano na caderneta e mande para o cliente por mensagem.
- Pare o fiado novo até a dívida ou o parcelamento entrarem nos trilhos, como diz a regra 6.
- Mande um último aviso firme, calmo e objetivo: o valor, o plano que não foi cumprido e o que acontece agora, por exemplo vender só à vista.
- Pense em medidas formais só quando o valor compensar. Existem caminhos simplificados e conciliação para dívidas pequenas, mas regras, custos e prazos mudam, então pergunte a um advogado, ao Sebrae ou à associação comercial da sua cidade.
- Dê como perdido o que não vai voltar. Marque na caderneta e decida se essa pessoa pode voltar a comprar fiado.
O que não fazer importa tanto quanto. Não exponha lista de devedores, não procure o patrão nem os parentes do cliente e não ameace com polícia ou cadeia. Além de ilegais, essas ameaças costumam ser falsas. O Código de Defesa do Consumidor trata como crime usar, na cobrança, ameaça, coação, constrangimento ou afirmações falsas, ou qualquer procedimento que exponha o cliente ao ridículo ou interfira no trabalho, no descanso ou no lazer dele, com pena de detenção de três meses a um ano e multa (art. 71). Como resume o Procon de Goiás, o código "pune os excessos e os constrangimentos". E a lista na parede ainda esbarra na LGPD: os dados da caderneta servem para a venda e a cobrança, não para expor ninguém (art. 6º, I).
Perguntas frequentes
O que significa vender fiado?
Significa deixar o cliente levar a mercadoria agora e pagar depois, numa data combinada ou em partes. No comércio pequeno, o combinado costuma ficar na caderneta de fiado, e não num contrato escrito.
Quais as vantagens de vender fiado?
Fidelidade e vendas: o cliente de sempre continua comprando na loja que confia nele, compra o que precisa mesmo numa semana sem dinheiro, e a loja pequena concorre com o supermercado na confiança, não só no preço.
Quais as desvantagens de vender fiado?
Três se destacam: o seu dinheiro fica preso, e fica mais difícil repor a mercadoria; alguns clientes nunca pagam, e cada perda cancela o lucro de muitas vendas; e anotar e cobrar toma tempo e pode estremecer a relação com os vizinhos.
Devo vender fiado só para clientes de confiança?
Sim. Na loja pequena, cliente de confiança é o cliente de sempre, que você conhece, com telefone conferido e histórico de pagar em dia. Dê a ele um limite, por exemplo o que costuma gastar em uma ou duas semanas, só aumente depois de vários pagamentos em dia e nunca venda fiado novo enquanto houver saldo atrasado.
Vender fiado é crime?
Não. O Código Civil trata a venda a crédito como uma venda comum, com pagamento depois (art. 491). Crime é a cobrança abusiva, com ameaça, coação, constrangimento ou exposição ao ridículo (Código de Defesa do Consumidor, art. 71). Antes de cobrar juros pelo fiado ou vender parcelado, confira as regras em vigor.
Como o Daftio ajuda
O Daftio, aplicativo que desenvolvemos para Android, deixa essas regras na sua frente no balcão. Antes de lançar um fiado novo, a ficha do cliente mostra o saldo e todo o histórico, e a tela principal mostra o total a receber, o valor em atraso e quantos clientes atrasaram. Você marca o vencimento em 7, 15 ou 30 dias ou escolhe uma data. Anotações como "prometeu pagar na sexta" ficam na ficha, e um lembrete pronto sai pelo WhatsApp, SMS ou Telegram quando você toca em Enviar. O Daftio não define limite de fiado por você, não empresta dinheiro e não faz cobrança. Sem assinatura, ele cobre uma loja e até 30 clientes; o Daftio Pro, uma assinatura anual com teste de 7 dias, acrescenta clientes sem limite e extratos que acabam com a discussão. Daftio no Google Play.
Fontes
- Lei nº 10.406/2002, Código Civil, art. 491 — Câmara dos Deputados, 2002 (texto atualizado)
- Lei nº 8.078/1990, Código de Defesa do Consumidor, arts. 42 e 71 — Câmara dos Deputados, 1990 (texto atualizado)
- Lei nº 13.709/2018, Lei Geral de Proteção de Dados Pessoais (LGPD), arts. 4º e 6º — Câmara dos Deputados, 2018 (texto atualizado)
- Resolução CD/ANPD nº 2, de 27 de janeiro de 2022, para agentes de tratamento de pequeno porte — Autoridade Nacional de Proteção de Dados (ANPD), 2022 (alterada em 2024)
- Cartilha do Fornecedor — Procon Goiás, 2022
- Pix — Banco Central do Brasil, 2026
Escrito por Sanjar Jabborov, desenvolvedor do Daftio. Conferido com os textos legais citados acima. Atualizado em 14 de novembro de 2026. Informação geral, não é consultoria jurídica: antes de cobrar juros, parcelar ou tomar medidas formais, consulte um advogado.