¿Es bueno dar fiado en un negocio? 6 reglas para no perder dinero
Dar fiado en tu tienda: las ventajas y desventajas reales, seis reglas para perder poco y qué hacer cuando un cliente no paga. Con lo que dice la ley en México.
Dar fiado hace que los clientes de siempre regresen y puede subir tus ventas, pero amarra tu efectivo y algunas deudas nunca se pagan. Vale la pena cuando el fiado es una regla y no un favor: solo para gente que conoces, con un límite, una fecha de pago fija, todo anotado, un recordatorio antes de la fecha y nada de fiado nuevo mientras haya una deuda vencida.
Qué significa dar fiado
Dar fiado, o vender a crédito, significa que el cliente se lleva la mercancía hoy y la paga después: el fin de semana, el día de quincena o en varios abonos. En una tienda suele ser algo informal, un renglón en una libreta más que un contrato, y tiene muchos nombres según el país: fiado en México y Brasil, veresiye en Turquía o nasiya en Uzbekistán.
Es una forma de vender normal y legal. La ley la trata como una venta en la que el pago llega después. El Código Civil de Brasil, por ejemplo, habla de «venda a crédito», es decir, venta a crédito (art. 491), y el Código Civil de Uzbekistán describe una venta en la que el comprador paga un tiempo después de recibir la mercancía, con la palabra de todos los días: nasiya (art. 421).
Algunos países agregan reglas para el crédito que se da a los consumidores, sobre todo de información y papeleo. Dos ejemplos:
- México. La Ley Federal de Protección al Consumidor dice que en toda operación a crédito al consumidor el proveedor debe informar antes al cliente el precio de contado, cualquier cargo, el número de pagos y cada cuándo se hacen, y el monto total a pagar; y, ya hecha la operación, mandarle al menos un estado de cuenta cada dos meses, por el medio que el cliente elija (art. 66).
- Turquía. Una venta en la que el consumidor paga en partes es una venta a plazos, que solo es válida por escrito, y el cliente puede desistir de ella dentro de los siete días siguientes (Ley 6502, arts. 17 y 18).
Así que revisa las reglas de tu país antes de cobrar un recargo por el fiado o de vender a plazos mercancía cara.
Ventajas y desventajas de dar fiado
| Lo bueno | Lo que cuesta |
|---|---|
| los clientes de siempre regresan: te vuelves «su» tienda | el efectivo se queda amarrado: el dinero para surtir está en la libreta |
| la gente compra lo que necesita hoy, no solo lo que le alcanza en efectivo | algunas deudas nunca se pagan |
| compites con las tiendas grandes por confianza, no solo por precio | anotar, recordar y cobrar te quita tiempo cada semana |
| los clientes con una semana apretada te siguen comprando en vez de irse a otro lado | pleitos por los montos y pláticas incómodas con los vecinos |
La segunda columna es fácil de subestimar. Si tu margen es de 20%, una deuda de 500 pesos que no te pagan se come la ganancia de 2,500 pesos en ventas, porque 500 entre 0.20 da 2,500. Una tienda que da fiado tiene que cobrar casi todo para salir ganando. Eso no quiere decir que el fiado sea un error. Quiere decir que el dinero tiene que regresar.
¿Te conviene dar fiado en tu tienda?
Antes de darle fiado a más clientes, contesta con honestidad tres preguntas:
- ¿Podrías surtir la próxima semana si nadie te pagara hasta fin de mes? Suma todo lo que te deben hoy y compáralo con lo que gastas en mercancía en una semana.
- ¿Cuánto has dado por perdido en los últimos seis meses? Cuenta las deudas que ya no esperas cobrar y compáralas con la ganancia que te dejó el fiado.
- ¿Quién te pide fiado? Los clientes de siempre que pagan a tiempo valen la pena. La mayoría de las pérdidas empiezan con caras nuevas que piden fiado en su primera visita.
Si el total fiado sigue creciendo mes con mes, aprieta las reglas antes de aceptar a más clientes.
Seis reglas para dar fiado sin perder
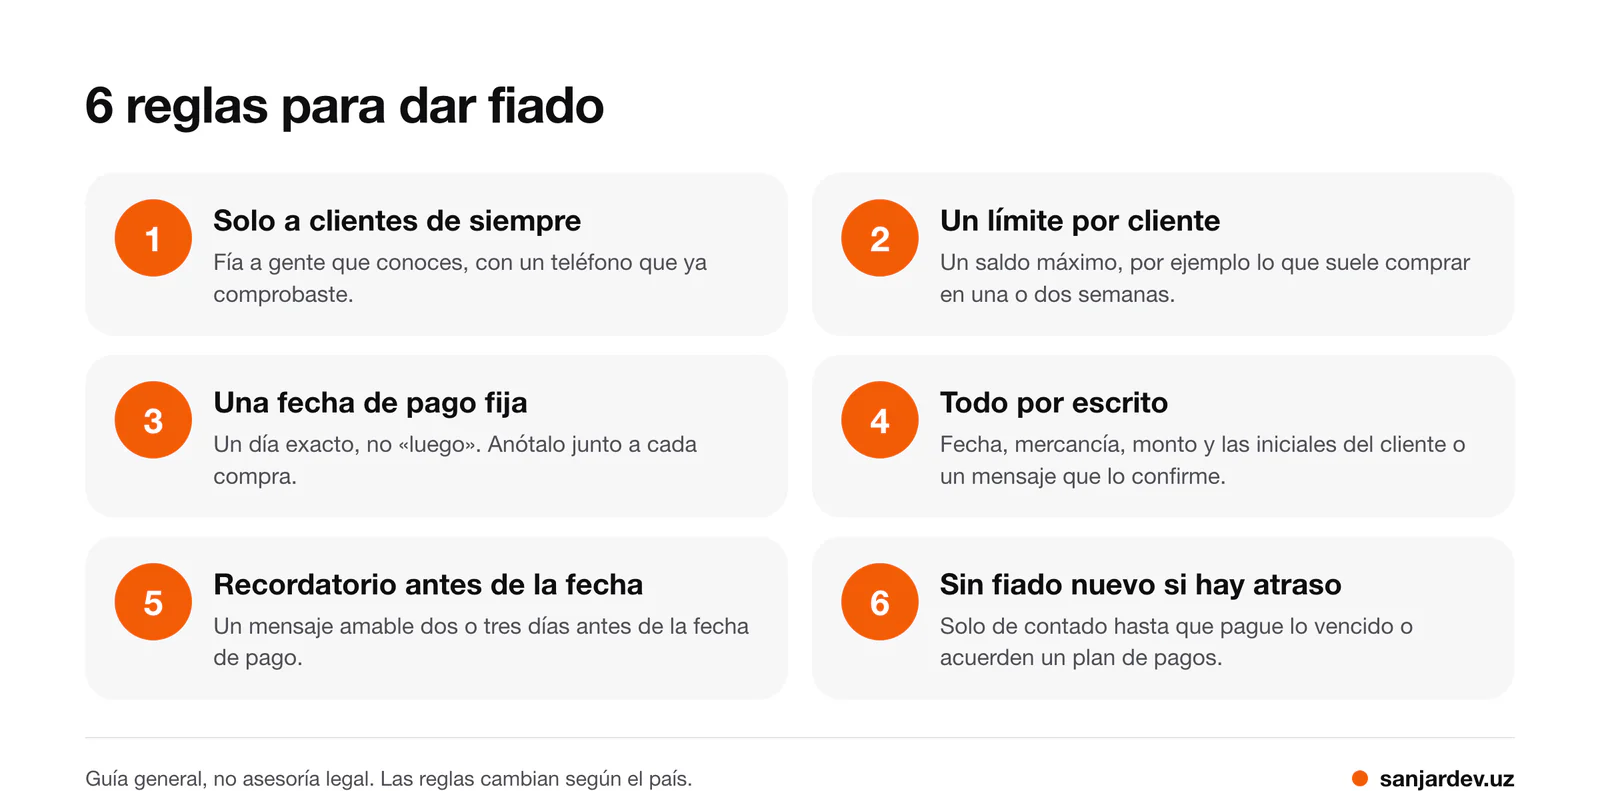
- Solo a clientes de siempre. Fía a gente que conoces por su nombre, con un teléfono que ya comprobaste llamando una vez. Con un cliente nuevo, empieza con poco y sube el monto solo después de que haya pagado a tiempo varias veces.
- Un límite por cliente. Decide un saldo máximo para cada persona, por ejemplo lo que suele comprar en una o dos semanas, y no lo pases, por buena que sea la historia.
- Una fecha de pago fija. Acuerden un día exacto, no «luego» ni «cuando me paguen». Si le pagan el 15, escribe el 15.
- Todo por escrito. Anota la fecha, la mercancía, el monto y la fecha de pago, y pide las iniciales del cliente o un mensaje que lo confirme. Nuestra guía para llevar la libreta de fiados trae una hoja gratis para imprimir.
- Recordatorio antes de la fecha. Un mensaje amable dos o tres días antes de la fecha de pago muchas veces evita el atraso, porque la gente olvida más de lo que se niega a pagar. Las palabras están en mensajes para cobrar una deuda.
- Sin fiado nuevo si hay atraso. Vende solo de contado hasta que pague el saldo viejo o acuerden un plan de pagos. Preséntalo como una regla de la tienda, igual para todos, para que no se sienta personal.
Estas reglas funcionan mejor cuando las aplicas a todos, también a amigos y parientes. Los clientes que más protestan suelen ser justo con los que más las necesitas.
Qué hacer cuando un cliente no paga
- Habla en privado y pronto. Uno o dos días después de la fecha de pago, pregúntale en persona o por mensaje. Muchas veces se le olvidó, o anda corto de dinero hasta la quincena.
- Acuerden un plan de pagos. Divide la deuda en abonos chicos en fechas fijas, anota el plan en tu libreta y mándaselo al cliente por mensaje.
- Suspende el fiado nuevo hasta que la deuda o el plan vayan al corriente, como dice la regla 6.
- Manda un último aviso firme, tranquilo y con hechos: el monto, el plan que no se cumplió y lo que sigue, por ejemplo venderle solo de contado.
- Piensa en pasos formales solo si el monto lo vale. Muchos países tienen juicios simplificados o mediación para deudas pequeñas, pero las reglas, los costos y los plazos cambian, así que pregunta a un abogado, a la oficina de protección al consumidor o a la cámara de comercio de tu localidad.
- Da por perdido lo que no va a regresar. Márcalo en la libreta y decide si esa persona puede volver a llevar fiado.
Lo que no debes hacer importa igual. No publiques una lista de deudores, no busques a su patrón ni a sus parientes y no lo amenaces con la policía o la cárcel. Esas amenazas casi siempre son falsas, además de ilegales. La Constitución de México dice que nadie puede ser aprisionado por deudas de carácter puramente civil (art. 17), y las reglas de la Profeco para las empresas que dan crédito al público de forma habitual prohíben amenazar o intimidar al cliente al cobrarle (Acuerdo A/002/2015, art. 5). El Código de Defensa del Consumidor de Brasil castiga como delito las amenazas y las afirmaciones falsas al cobrar una deuda (art. 71).
Preguntas frecuentes
¿Qué significa dar fiado?
Significa dejar que un cliente se lleve la mercancía hoy y la pague después, en una fecha acordada o en abonos. En una tienda, el trato suele quedar anotado en una libreta de fiados y no en un contrato por escrito.
¿Qué ventajas tiene vender a crédito en tu negocio?
Clientes fieles y más ventas: los clientes de siempre siguen comprando en la tienda que les tiene confianza, compran lo que necesitan aunque esa semana no traigan efectivo, y una tienda pequeña puede competir con las grandes por confianza y no por precio.
¿Por qué no dar fiado?
Hay tres razones de peso: tu efectivo se queda amarrado, así que te cuesta más surtir; algunos clientes nunca pagan, y cada pérdida se come la ganancia de muchas ventas; y anotar y cobrar toma tiempo y puede desgastar la relación con los vecinos.
¿Solo debo dar fiado a clientes de confianza?
Sí. En una tienda pequeña, un cliente de confianza es uno de siempre al que conoces, con un teléfono comprobado y que ha pagado a tiempo. Dale un límite, por ejemplo lo que suele gastar en una o dos semanas, súbelo solo después de varios pagos puntuales y nunca le des fiado nuevo mientras tenga un saldo vencido.
¿Es legal vender fiado?
En general, sí: los códigos civiles lo tratan como una venta normal con pago diferido. Algunos países agregan reglas para el crédito al consumidor, por ejemplo sobre lo que debes informar al cliente, contratos por escrito para las ventas a plazos e intereses, así que revísalas antes de cobrar un recargo por el fiado. En México, la Ley Federal de Protección al Consumidor pide informar antes el precio de contado, los cargos, los pagos y el total (art. 66).
Cómo te ayuda Daftio
Daftio, la app que desarrollamos para Android, te pone estas reglas enfrente en el mostrador. Antes de anotar un fiado nuevo, la ficha del cliente muestra su saldo y todo su historial, y la pantalla principal muestra lo que te deben, lo vencido y cuántos clientes van atrasados. Pones la fecha de pago en 7, 15 o 30 días o eliges una fecha; notas como «prometió pagar el viernes» se quedan en la ficha, y un recordatorio listo sale por WhatsApp, SMS o Telegram cuando tú tocas Enviar. Daftio no pone límites de crédito por ti, no presta dinero y no hace cobranza. Sin suscripción cubre una tienda y hasta 30 clientes; Daftio Pro, una suscripción anual con 7 días de prueba, agrega clientes sin límite y estados de cuenta que aclaran cualquier duda. Daftio: Libreta de Fiados en Google Play.
Fuentes
- Lei nº 10.406/2002, Código Civil, art. 491 — Câmara dos Deputados, Brasil, 2002 (texto actualizado)
- Código Civil de la República de Uzbekistán, segunda parte, arts. 421–422 — Base Nacional de Legislación (Lex.uz), Uzbekistán, 1996
- Ley Federal de Protección al Consumidor, art. 66 — Orden Jurídico Nacional, México, 1992
- Ley n.º 6502 de Protección del Consumidor, arts. 17–18 — Mevzuat Bilgi Sistemi, Turquía, 2013
- Constitución Política de los Estados Unidos Mexicanos, art. 17 — Orden Jurídico Nacional, México, 1917 (texto de 2025)
- Lei nº 8.078/1990, Código de Defesa do Consumidor, art. 71 — Câmara dos Deputados, Brasil, 1990 (texto actualizado)
- Acuerdo A/002/2015, Disposiciones de carácter general en materia de despachos de cobranza, art. 5 — Procuraduría Federal del Consumidor, Diario Oficial de la Federación, México, 2015
Escrito por Sanjar Jabborov, desarrollador de Daftio. Revisado con los textos civiles, de protección al consumidor y constitucionales citados arriba. Actualizado el 14 de noviembre de 2026. Es información general, no asesoría legal: las reglas sobre las ventas a crédito cambian según el país.