Contoh Kwitansi Pembayaran Jasa untuk DP dan Pelunasan
Contoh kwitansi pembayaran jasa untuk DP dan pelunasan, siap cetak gratis: isinya, cara menulis terbilang, kapan perlu meterai, dan bedanya dengan faktur pajak.
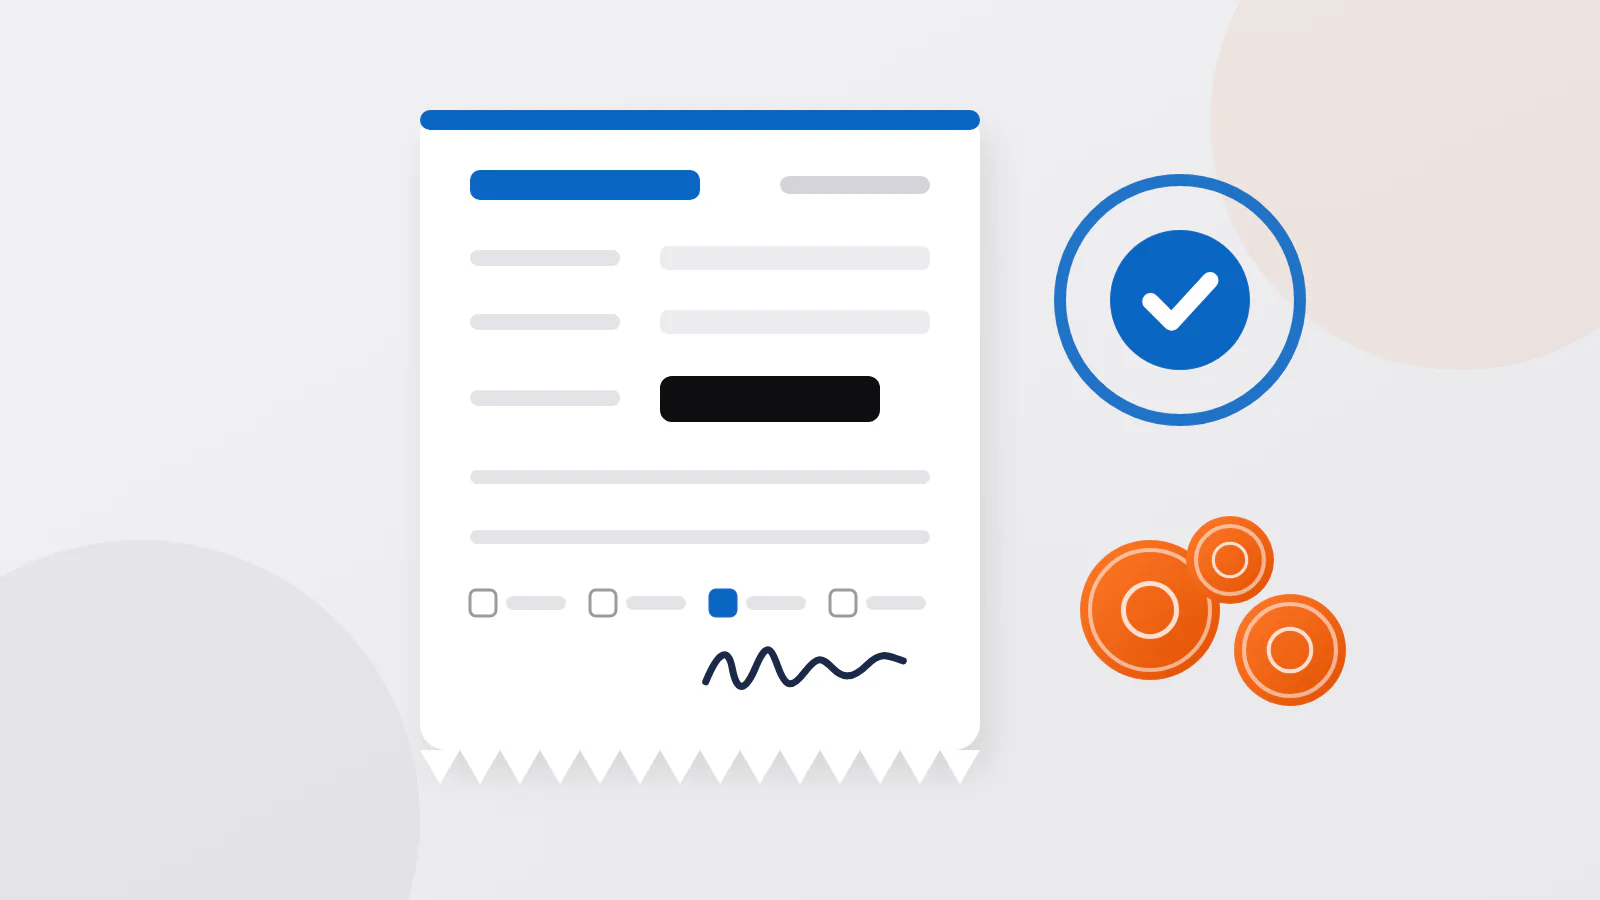
Kwitansi pembayaran adalah bukti tertulis yang Anda tanda tangani bahwa uang sudah Anda terima: dari siapa, berapa dalam angka dan terbilang, untuk pembayaran apa, dengan cara apa, tanggal berapa, dan berapa sisanya. Berikan kwitansi untuk setiap pembayaran dalam satu pekerjaan (DP, setiap termin dan pelunasan) dan simpan salinannya. Kwitansi bukan invoice: invoice meminta pembayaran, kwitansi menyatakan bahwa pembayaran sudah diterima.
Unduh tiga kwitansi siap cetak dalam satu halaman (PDF)
Kapan memberikan kwitansi
Setiap kali uang berpindah tangan dalam satu pekerjaan:
- uang muka (DP) sebelum Anda mulai,
- setiap pembayaran termin pada pekerjaan yang lebih panjang,
- pelunasan saat pekerjaan diserahterimakan,
- pengembalian uang, saat Anda mengembalikan uang kepada pelanggan: minta pelanggan menandatangani kwitansi untuk Anda.
Uang tunai adalah kasus yang paling jelas, karena kwitansi menjadi satu-satunya catatan yang dimiliki kedua pihak. Berikan juga kwitansi untuk transfer bank, QRIS atau dompet digital: mutasi rekening menunjukkan bahwa uang masuk, tetapi tidak menunjukkan untuk pekerjaan apa atau berapa sisanya. Kwitansi mengikat pembayaran pada pekerjaannya.
Tulis kwitansi saat uangnya benar-benar sudah di tangan atau di rekening Anda, jangan untuk uang yang baru dijanjikan. Ejaan bakunya menurut KBBI adalah kuitansi, "surat bukti penerimaan uang"; kwitansi adalah bentuk tidak baku yang lazim dipakai sehari-hari.
Apa yang ditulis di kwitansi
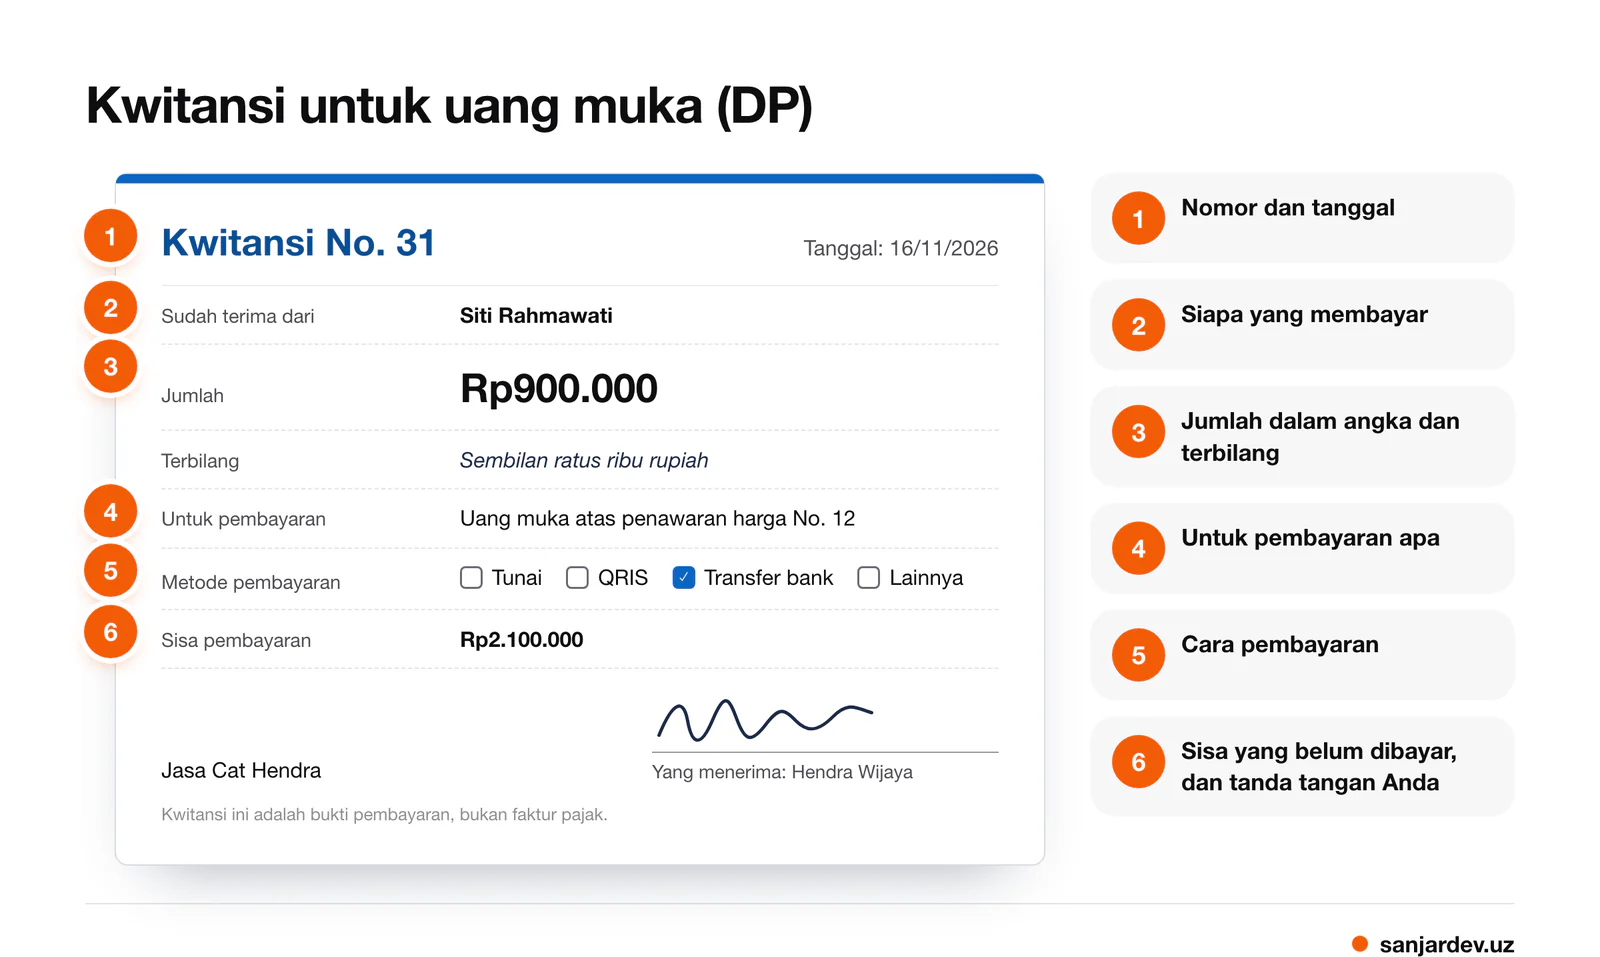
Ini enam bagian yang diberi nomor pada contoh:
- Nomor dan tanggal. Beri nomor kwitansi dalam satu urutan (No. 31, 32, 33) dan jangan pernah memakai ulang nomor. Tanggalnya adalah hari uang diterima.
- Siapa yang membayar ("Sudah terima dari"), sesuai nama di penawaran harga. Kalau orang lain yang membayar, tulis keduanya: "Sudah terima dari Budi Santoso atas nama Siti Rahmawati".
- Jumlah dalam angka dan terbilang (lihat di bawah).
- Untuk pembayaran apa, dengan rujukan: "Uang muka atas penawaran harga No. 12", "Termin 2 atas penawaran harga No. 12", "Pelunasan atas berita acara serah terima No. 5".
- Cara pembayaran: tunai, transfer bank, QRIS, kartu atau dompet digital, dengan rujukan seperti nomor referensi transfer. Jangan pernah menulis nomor kartu lengkap di kwitansi.
- Sisa pembayaran dan tanda tangan Anda: sisa setelah pembayaran ini, lalu nama dan tanda tangan Anda di bawah "Yang menerima".
Nama usaha dan nomor HP Anda ada di bagian atas, dan salinan pelanggan harus sama persis dengan salinan Anda. Dalam contoh, kwitansi No. 31 menyatakan bahwa Siti Rahmawati membayar Rp900.000 lewat transfer bank sebagai uang muka atas penawaran harga No. 12, dengan sisa pembayaran Rp2.100.000. Jumlahnya tidak lebih dari Rp5.000.000, jadi kwitansi ini tidak terkena bea meterai (lihat aturan di bawah).
Cara menulis terbilang
Angka mudah diubah dan mudah salah ketik; terbilang tidak. "Rp900.000" bisa menjadi "Rp990.000" dengan satu goresan, tetapi "Sembilan ratus ribu rupiah" tidak, dan ketidakcocokan antara keduanya langsung menunjukkan kesalahan. Itu sebabnya kwitansi di Indonesia biasa memuat baris "Terbilang", terutama untuk pembayaran tunai.
- Tulis terbilang lengkap dari tepi kiri, lalu tarik garis pada ruang kosong sesudahnya.
- Akhiri dengan kata "rupiah". Sebagian orang mengapit terbilang dengan tanda pagar, misalnya "# Sembilan ratus ribu rupiah #", supaya tidak bisa ditambah.
- Kalau angka dan terbilang tidak cocok, jangan dikoreksi: tulis BATAL besar-besar di kwitansi itu, simpan, dan buat yang baru.
Kwitansi DP, termin dan pelunasan
Setiap kwitansi menunjukkan pekerjaan yang sama pada titik yang berbeda, jadi hanya beberapa baris yang berubah:
| Pembayaran | Untuk pembayaran | Jumlah | Sisa pembayaran |
|---|---|---|---|
| Uang muka (DP) | Uang muka atas penawaran harga No. 12 | Rp900.000 | Rp2.100.000 |
| Pelunasan | Pelunasan atas berita acara serah terima No. 5 | Rp2.100.000 | Rp0, lunas |
Pada pekerjaan bertahap, tambahkan kwitansi untuk setiap termin, masing-masing dengan nomornya sendiri dan sisa setelahnya. Kwitansi untuk pembayaran sebagian hanyalah kwitansi yang sisanya masih di atas nol: kalau pelanggan membayar Rp1.000.000 dari sisa Rp2.100.000, kwitansinya menunjukkan Rp1.000.000 diterima dan Rp1.100.000 masih harus dibayar.
Kwitansi, invoice atau faktur pajak?
| Dokumen | Isinya | Kapan |
|---|---|---|
| Penawaran harga | berapa biaya pekerjaannya | sebelum pekerjaan |
| Invoice (tagihan) | mohon bayar jumlah ini sebelum tanggal ini | setelah pekerjaan atau satu tahap, sebelum dibayar |
| Kwitansi | saya sudah menerima jumlah ini | saat pembayaran diterima |
| Faktur pajak | bukti pungutan PPN yang isinya diatur undang-undang | hanya kalau Anda pengusaha kena pajak (PKP) |
Banyak pekerjaan kecil tidak pernah butuh invoice: pelanggan melunasi saat serah terima, dan penawaran harga, berita acara serah terima dan kwitansi sudah mencatat semuanya. Invoice tetap perlu kalau pelanggan perusahaan hanya membayar berdasarkan invoice. Kalau undang-undang mewajibkan faktur pajak, kwitansi biasa tidak menggantikannya. Kwitansi juga hanya membuktikan bahwa Anda menerima uang, bukan bahwa pekerjaan sudah selesai dan diterima; itu tugas berita acara serah terima pekerjaan.
Pembayaran lewat transfer, QRIS, kartu atau tunai
- Transfer bank atau dompet digital: tulis kwitansi setelah uang masuk ke rekening Anda, dengan tanggal masuk dan nomor referensi transfer.
- QRIS: simpan bukti transaksi dari aplikasi. Satu transaksi QRIS paling banyak Rp10.000.000, jadi pembayaran besar butuh transfer bank atau beberapa transaksi. Menurut Bank Indonesia, konsumen tidak dikenai biaya tambahan saat membayar dengan QRIS.
- Kartu: slip mesin EDC mencatat pembayaran kartu; kwitansi Anda menambahkan untuk apa dan berapa sisanya.
- Tunai: hitung uangnya bersama pelanggan dan tulis kwitansinya di tempat, sebelum ada yang pergi.
Menyimpan salinan
Simpan salinan setiap kwitansi sesuai urutan nomor, termasuk yang ditandai BATAL: nomor yang hilang adalah hal pertama yang ditanyakan orang yang memeriksa catatan Anda. Buku kwitansi berkarbon (rangkap) melakukannya untuk Anda; dengan lembar lepas, foto setiap kwitansi sebelum diserahkan. Simpan kwitansi bersama penawaran harga dan berita acara serah terima pekerjaannya, supaya satu map menceritakan seluruh pekerjaan. Untuk keperluan pajak, catatan dan dokumen dasarnya wajib disimpan 10 tahun (lihat di bawah).
Kwitansi, faktur pajak dan aturan pajak
Hak atas kwitansi dan isinya. Baik KUHPerdata maupun UU Perlindungan Konsumen tidak memuat pasal umum yang mewajibkan penerima uang memberikan kwitansi, dan tidak ada daftar isi wajib kwitansi. Yang ada: kwitansi yang ditandatangani adalah tulisan di bawah tangan yang, kalau diakui, menjadi bukti lengkap (KUHPerdata Pasal 1874 dan 1875), dan catatan Anda sendiri yang dengan tegas menyebut pembayaran yang diterima menjadi bukti terhadap Anda (Pasal 1881). Tulislah untuk pembayaran apa uang itu: kalau tanda pembayaran tidak menyebutnya, undang-undang yang menentukan utang mana yang dianggap dilunasi (Pasal 1399), sedangkan kalau Anda menyebutnya, pelanggan tidak bisa lagi meminta pembayaran itu dihitung untuk utang lain (Pasal 1398).
Faktur pajak. Hanya PKP yang boleh dan wajib membuat faktur pajak untuk setiap penyerahan jasa, termasuk saat pembayaran diterima sebelum pekerjaan, seperti DP, dan saat setiap pembayaran termin (UU PPN Pasal 13). Orang yang bukan PKP dilarang membuat faktur pajak, dan kalau tetap membuatnya, wajib menyetorkan pajak yang tercantum di dalamnya ke kas negara (Pasal 14). Pengusaha dengan omzet sampai Rp4,8 miliar setahun tidak wajib menjadi PKP. Kwitansi bukan faktur pajak dan tidak menggantikannya.
Bea meterai. Dokumen yang menyebutkan penerimaan uang lebih dari Rp5.000.000, termasuk kwitansi dalam bentuk PDF, terkena bea meterai Rp10.000 (UU 10/2020 Pasal 1, 3 dan 5). Untuk dokumen yang dibuat sepihak seperti kwitansi, bea meterai terutang oleh pihak yang menerima dokumen, yaitu pembayar, tetapi para pihak boleh bersepakat lain (Pasal 9). Pakai meterai tempel untuk kertas atau meterai elektronik untuk dokumen elektronik (Pasal 12; ketentuan pelaksanaannya PMK 78/2024). Meterai tempel lama yang dicetak berdasarkan undang-undang bea meterai sebelumnya hanya boleh dipakai sampai satu tahun setelah UU 10/2020 berlaku pada 1 Januari 2021 (Pasal 28).
Menyimpan catatan. Orang pribadi yang menjalankan usaha wajib menyelenggarakan pembukuan, atau pencatatan kalau boleh memakai norma penghitungan penghasilan neto, dalam Rupiah, dan buku, catatan serta dokumen yang menjadi dasarnya wajib disimpan 10 tahun (UU KUP Pasal 28).
Uang tunai. UU Mata Uang tidak membatasi jumlah pembayaran tunai. Setiap transaksi pembayaran di Indonesia wajib memakai Rupiah (UU 7/2011 Pasal 21), dan uang Rupiah yang diserahkan sebagai pembayaran tidak boleh ditolak, kecuali diragukan keasliannya (Pasal 23).
FAQ
Kwitansi bermaterai untuk nominal berapa?
Untuk kwitansi yang menyebutkan penerimaan uang lebih dari Rp5.000.000. Tarifnya Rp10.000, baik dengan meterai tempel di kertas maupun meterai elektronik untuk PDF. Kwitansi Rp5.000.000 atau kurang tidak terkena bea meterai.
Siapa yang menandatangani kwitansi, pembeli atau penjual?
Yang menerima uang menandatangani kwitansi dan memberikannya kepada yang membayar, karena kwitansi adalah bukti pembayaran bagi pembayar. Penerima menyimpan salinannya. Untuk kwitansi di atas Rp5.000.000, bea meterainya terutang oleh pembayar sebagai penerima dokumen, kecuali disepakati lain.
Apa bedanya kwitansi dan nota?
Menurut KBBI, kuitansi adalah surat bukti penerimaan uang, sedangkan nota dalam arti dagang adalah tanda jual beli secara kontan. Nota toko atau bengkel biasanya berisi rincian barang dan harganya; kwitansi menyebut siapa yang membayar, berapa, untuk apa, dan ditandatangani penerima uang. Untuk DP dan pelunasan pekerjaan, kwitansi lebih tepat karena juga mencatat sisa pembayaran.
Apa bedanya kwitansi dan invoice?
Invoice meminta pelanggan membayar sejumlah uang sebelum tanggal tertentu; kwitansi menyatakan bahwa Anda sudah menerima pembayaran. Satu pekerjaan bisa punya keduanya: invoice untuk sisa pembayaran, lalu kwitansi saat sisa itu dibayar.
Bagaimana cara mengisi kwitansi yang benar?
Isi nomor dan tanggal, nama di baris "Sudah terima dari", jumlah dalam angka dan terbilang, untuk pembayaran apa dengan nomor penawaran atau berita acaranya, cara pembayaran, sisa pembayaran, lalu tanda tangan dan nama Anda. Berikan aslinya kepada pelanggan dan simpan salinannya.
Bagaimana Quotio membantu
Quotio, aplikasi Android yang kami kembangkan, menyimpan kwitansi bersama pekerjaannya. Ketuk Terima pembayaran: selama DP belum dibayar, jumlahnya terisi dengan uang muka dari penawaran harga, sesudah itu dengan sisa pembayaran, dan baris "Untuk pembayaran" berbunyi, misalnya, "Uang muka atas penawaran harga No. 12" atau "Pembayaran atas berita acara serah terima No. 5". Pilih tunai, kartu, transfer atau lainnya, dan kwitansi menampilkan jumlah terbilang serta sisa setelah pembayaran ini, dengan tanda tangan Anda di bawah "Yang menerima". Kwitansi punya penomoran sendiri, yang bisa Anda lanjutkan dari buku kwitansi kertas. PDF-nya terkirim ke WhatsApp pelanggan atau aplikasi lain. Quotio tidak membubuhkan meterai, jadi untuk kwitansi di atas Rp5.000.000 tempel meterai pada cetakannya atau gunakan meterai elektronik. Gratis: 10 pekerjaan per bulan dengan semua kwitansinya; Quotio Pro adalah langganan tahunan dengan gratis 7 hari. Quotio membuat kwitansi, bukan invoice atau faktur pajak. Quotio di Google Play
Sumber
- Kitab Undang-Undang Hukum Perdata (Burgerlijk Wetboek), terjemahan — Kejaksaan Negeri Sukoharjo, 2008
- Kuitansi, Kamus Besar Bahasa Indonesia (KBBI) Daring — Badan Pengembangan dan Pembinaan Bahasa, 2026
- Susunan dalam satu naskah Undang-Undang PPN, diubah terakhir dengan UU Nomor 7 Tahun 2021 — Direktorat Jenderal Pajak, 2021
- Pengusaha Kena Pajak — Direktorat Jenderal Pajak, 2026
- Undang-Undang Nomor 10 Tahun 2020 tentang Bea Meterai — Direktorat Jenderal Pajak, 2020
- Pemerintah Sederhanakan Aturan Bea Meterai (PMK 78 Tahun 2024) — Direktorat Jenderal Pajak, 2024
- Susunan dalam satu naskah Undang-Undang KUP, diubah terakhir dengan UU Nomor 7 Tahun 2021 — Direktorat Jenderal Pajak, 2021
- Undang-Undang Nomor 7 Tahun 2011 tentang Mata Uang — Bank Indonesia, 2011
- Quick Response Code Indonesian Standard (QRIS) — Bank Indonesia, 2026
- Nota, Kamus Besar Bahasa Indonesia (KBBI) Daring — Badan Pengembangan dan Pembinaan Bahasa, 2026
Ditulis oleh Sanjar Jabborov, pengembang Quotio. Informasi umum, bukan nasihat hukum atau pajak: periksa aturan terbaru di tempat Anda bekerja. Diperbarui pada 15 November 2026.