Modèle de reçu de paiement gratuit pour artisans (PDF)
Modèle de reçu de paiement gratuit à imprimer pour un acompte ou un solde : ses mentions, le montant en lettres et la différence avec une facture ou une note.
Un reçu de paiement est votre confirmation signée que l'argent vous est parvenu : qui a payé, combien en chiffres et en lettres, pour quoi, comment, à quelle date et ce qui reste dû. Remettez-en un pour chaque paiement d'un chantier (l'acompte, chaque étape et le solde) et gardez-en une copie. Ce n'est pas une facture : la facture demande le paiement, le reçu confirme qu'il est arrivé.
Télécharger trois reçus à imprimer sur une page (PDF)
Quand remettre un reçu
À chaque fois que de l'argent change de mains sur un chantier :
- l'acompte avant le début des travaux,
- chaque paiement d'étape sur un chantier plus long,
- le solde à la remise du chantier,
- un remboursement, quand vous rendez de l'argent : c'est alors au client de vous signer un reçu.
Les espèces sont le cas évident, car le reçu est la seule trace pour l'un comme pour l'autre. Remettez-en un aussi pour un virement, une carte ou un chèque : votre banque montre que l'argent est arrivé, pas pour quel chantier ni ce qui reste dû. Le reçu relie le paiement au chantier.
Rédigez le reçu quand l'argent est réellement entre vos mains ou sur votre compte, jamais pour un paiement seulement promis.
Ce que doit indiquer un reçu
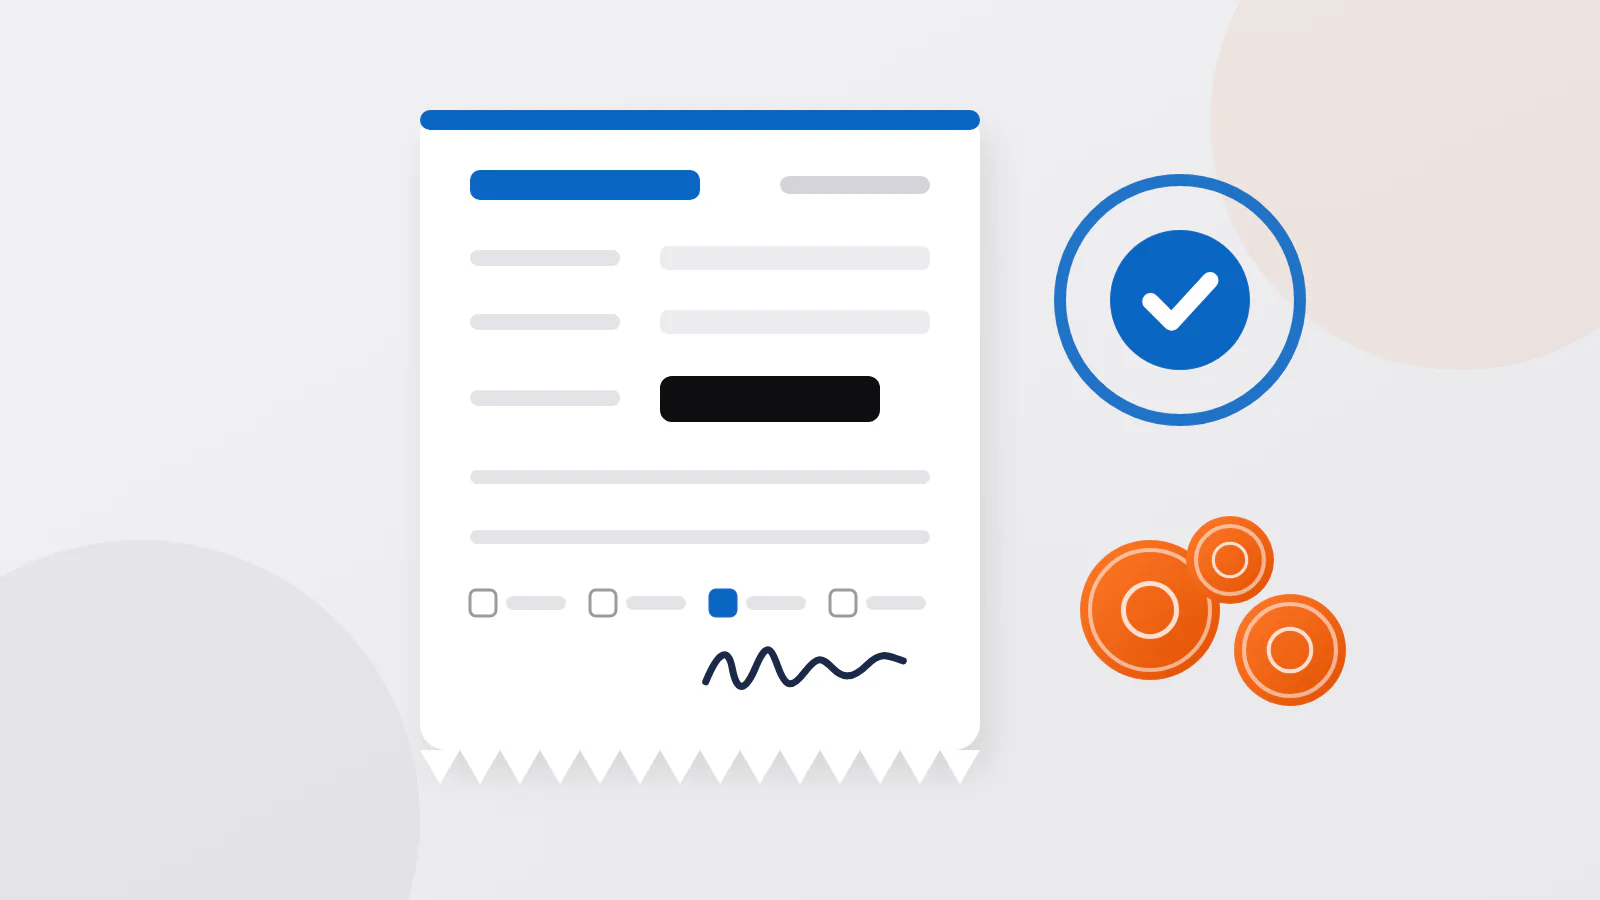
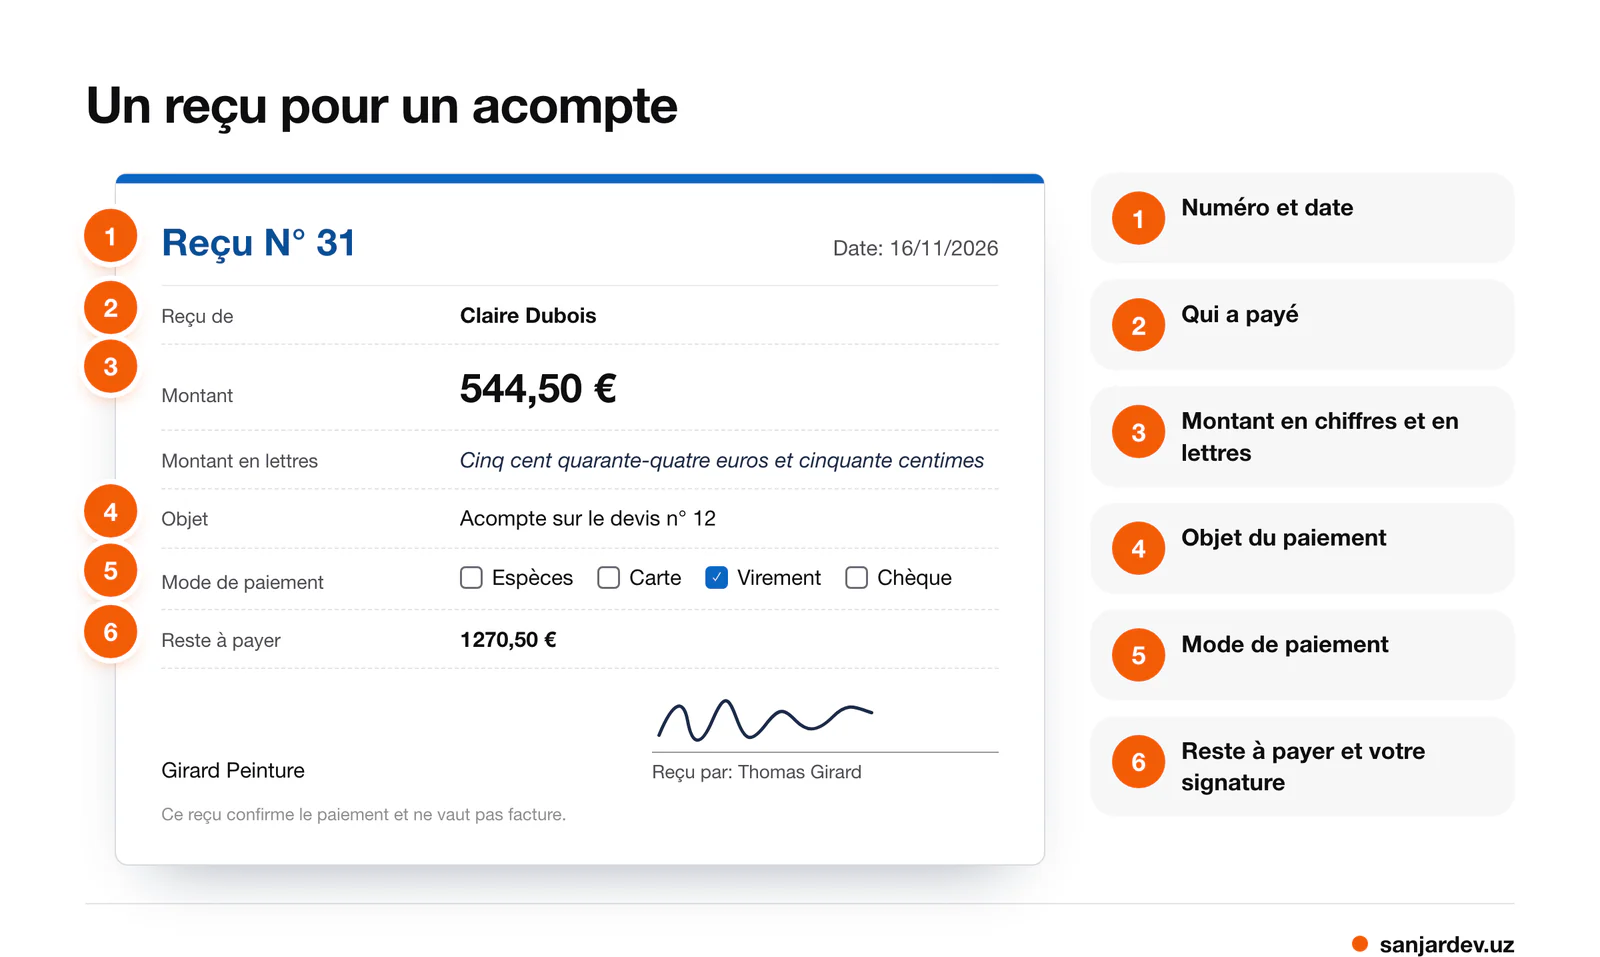
Voici les six parties numérotées sur l'exemple :
- Le numéro et la date. Numérotez les reçus dans une seule série (n° 31, 32, 33) et ne réutilisez jamais un numéro. La date est le jour où l'argent est arrivé.
- Qui a payé, sous le nom qui figure sur le devis. Si quelqu'un d'autre paie, écrivez les deux : « Reçu de Marc Dubois pour le compte de Claire Dubois ».
- Le montant en chiffres et en lettres (voir plus bas).
- L'objet, avec une référence : « Acompte sur le devis n° 12 », « Deuxième paiement d'étape, devis n° 12 », « Paiement du bon d'intervention n° 5 ».
- Le mode de paiement : espèces, carte, virement ou chèque, avec une référence comme le numéro du chèque. N'écrivez jamais un numéro de carte complet sur un reçu.
- Ce qui reste dû, et votre signature : le reste à payer après ce paiement, puis votre nom et votre signature sous « Reçu par ».
Le nom de votre entreprise et votre téléphone vont en haut, et la copie du client doit correspondre exactement à la vôtre. Dans l'exemple, le reçu n° 31 confirme que Claire Dubois a versé 544,50 € par virement, à titre d'acompte sur le devis n° 12, et qu'il reste 1 270,50 € à payer. Elle avait reçu le devis par e-mail et l'a renvoyé signé : signé chez elle, en présence de l'artisan, ce devis n'aurait permis d'encaisser l'acompte qu'après un délai de sept jours.
Comment écrire le montant en lettres
Les chiffres se modifient et se tapent mal ; les lettres, non. « 544,50 € » peut devenir « 594,50 € » d'un trait de stylo, mais « Cinq cent quarante-quatre euros et cinquante centimes » ne le peut pas, et un écart entre les deux révèle tout de suite l'erreur. C'est pour cela que les chèques portent le montant en lettres, et qu'il vaut la peine de l'écrire sur un reçu, surtout pour des espèces.
- Écrivez les lettres en entier depuis la marge gauche et tirez un trait sur l'espace vide qui suit.
- Écrivez aussi les centimes en lettres : « … euros et cinquante centimes ».
- Si les chiffres et les lettres ne correspondent pas, ne corrigez pas : barrez le reçu en écrivant ANNULÉ, gardez-le et faites-en un nouveau.
Reçus d'acompte, d'étape et de solde
Chaque reçu montre le même chantier à un autre moment, et seules quelques lignes changent :
| Paiement | Objet | Montant | Reste à payer |
|---|---|---|---|
| Acompte | Acompte sur le devis n° 12 | 544,50 € | 1 270,50 € |
| Solde | Paiement du bon d'intervention n° 5 | 1 270,50 € | 0,00 €, payé en totalité |
Sur un chantier par étapes, ajoutez un reçu pour chaque paiement d'étape, avec son propre numéro et le reste à payer après lui. Un reçu de paiement partiel est simplement un reçu dont le reste à payer est supérieur à zéro : si le client verse 500,00 € sur un solde de 1 270,50 €, il indique 500,00 € reçus et 770,50 € encore dus.
Reçu, facture ou note : quelle différence ?
| Document | Ce qu'il dit | Quand |
|---|---|---|
| Devis | voici ce que coûtera le chantier | avant les travaux |
| Facture, ou note pour un particulier | merci de payer ce montant | après les travaux ou une étape |
| Reçu | j'ai reçu ce montant | quand le paiement arrive |
| Facture électronique | une facture dont la loi fiscale fixe le format et la transmission | entre entreprises ; à émettre à partir du 1er septembre 2027 pour les PME et micro-entreprises |
Pour un particulier, la note n'est pas une option : elle est obligatoire dès 25 € TTC, et c'est à vous de la remettre (voir les règles plus bas). Un client professionnel, lui, paie sur facture. Là où la loi exige une note ou une facture, un simple reçu ne la remplace pas. Un reçu prouve aussi seulement que vous avez reçu de l'argent, pas que le travail a été fait et accepté : c'est le rôle du bon d'intervention.
Virement, carte, chèque ou espèces
- Virement : rédigez le reçu quand l'argent apparaît sur votre compte, avec sa date d'arrivée et la référence du virement.
- Carte : le ticket du terminal enregistre le paiement par carte ; votre reçu ajoute l'objet et le reste à payer.
- Chèque : notez le numéro du chèque et, si vous remettez le reçu avant l'encaissement, ajoutez « sous réserve d'encaissement ».
- Espèces : comptez-les avec le client et rédigez le reçu sur place, avant que quelqu'un parte. Un particulier ne peut pas vous payer plus de 1 000 € en espèces.
Garder les copies
Gardez une copie de chaque reçu dans l'ordre des numéros, y compris ceux barrés ANNULÉ : un trou dans la numérotation est la première chose qu'on vous demandera d'expliquer. Un carnet à souches ou autocopiant le fait pour vous ; avec des feuilles volantes, photographiez chaque reçu avant de le remettre. Classez les reçus avec le devis et le bon d'intervention du chantier, pour qu'un seul dossier raconte toute l'histoire. Les durées de conservation sont dans les règles ci-dessous.
Reçus, factures et règles fiscales
La note, dès 25 €. Toute prestation de services à un particulier donne lieu, dès qu'elle est rendue et avant le paiement, à une note lorsque son prix atteint 25 € TTC ; en dessous, vous la remettez si le client la demande (arrêté du 3 octobre 1983). La note indique la date, votre nom et votre adresse, le nom du client (sauf s'il s'y oppose), la date et le lieu de la prestation, le décompte détaillé de chaque prestation et le total HT et TTC ; le détail peut être omis si un devis descriptif et détaillé, accepté et conforme aux travaux, l'a précédée. Elle est établie en deux exemplaires, et vous gardez le double deux ans. En dépannage dans le bâtiment, la note est due quel que soit le montant si le client la demande, et remise gratuitement (arrêté du 24 janvier 2017). Si vous facturez la TVA, des travaux immobiliers pour un particulier donnent lieu à une note qui indique aussi le montant de la TVA, remise au plus tard au paiement du solde (CGI, art. 290 quinquies).
La facture. Au regard de la TVA, la facture est obligatoire pour vos clients professionnels, acomptes compris, mais pas pour les prestations aux particuliers (CGI, art. 289). Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME et micro-entreprises devront les émettre à partir du 1er septembre 2027, franchise en base comprise. Pour vos clients particuliers, il n'y a pas de facture électronique, mais une transmission de données à l'administration fiscale (e-reporting), selon le même calendrier.
Vos registres. En micro-entreprise, vous tenez un livre des recettes : date, montant et origine de chaque encaissement, mode de règlement et référence de la pièce justificative (numéro de facture ou de note) ; les prestations de moins de 76 € à des particuliers peuvent y être inscrites globalement en fin de journée. Livre et pièces se conservent 10 ans.
Logiciel d'encaissement. Si vous facturez la TVA et que vous enregistrez dans un logiciel les paiements de clients particuliers, ce logiciel doit être sécurisé (inaltérabilité, conservation, archivage) et couvert par un certificat ou une attestation individuelle de son éditeur ; les entreprises en franchise en base ne sont pas concernées (CGI, art. 286, et BOFiP).
Espèces. Un particulier qui a son domicile fiscal en France ne peut pas payer un professionnel plus de 1 000 € en espèces ; au-delà, l'amende peut atteindre 5 % des sommes, payée pour moitié par le client et pour moitié par vous (Code monétaire et financier, art. D112-3). Pour le ménage, le petit jardinage ou le petit bricolage ouvrant droit au crédit d'impôt des services à la personne, seuls les paiements par carte, prélèvement, virement, chèque ou CESU comptent pour l'avantage fiscal.
FAQ
Quelle différence entre un reçu et une facture ?
La facture demande au client de payer un montant à une date ; le reçu confirme que vous avez reçu un paiement. Un chantier peut avoir les deux : la note ou la facture du solde, puis le reçu quand il est payé.
Comment faire un reçu pour un paiement en espèces ?
Comptez l'argent avec le client, puis remplissez le numéro, la date, qui a payé, le montant en chiffres et en lettres, l'objet, « Espèces », le reste à payer et votre signature. Remettez l'original au client et gardez le double. Au-delà de 1 000 €, un particulier ne peut pas vous payer en espèces.
Un reçu écrit à la main est-il valable ?
Oui. Un reçu manuscrit tiré d'un carnet numéroté est une trace aussi bonne qu'un reçu imprimé, s'il est complet, lisible et signé. Gardez le double ou une photo. Le paiement se prouve par tout moyen (Code civil, art. 1342-8) : le reçu est simplement la preuve la plus simple.
Qu'est-ce qu'un reçu d'acompte ?
Un reçu pour une partie du prix, comme un acompte ou un paiement d'étape. Il indique le montant reçu et le reste à payer, pour que vous voyiez tous les deux où en est le chantier. Avec un client professionnel, un acompte appelle aussi une facture d'acompte.
Faut-il un reçu si le client a payé par virement ?
Cela vaut quand même la peine. Le relevé bancaire montre que l'argent est arrivé, mais pas à quoi il correspond ; le reçu relie le virement au chantier et indique le reste à payer.
Comment Quotio vous aide
Quotio, l'application que nous développons pour Android, range les reçus avec leur chantier. Touchez Encaisser un paiement : tant que l'acompte n'est pas réglé, le montant proposé est l'acompte du devis, puis le reste à payer, et l'objet indique par exemple « Acompte sur le devis n° 12 » ou « Paiement du bon d'intervention n° 5 ». Choisissez espèces, carte, virement ou autre : le reçu affiche le reste à payer après ce paiement, avec votre signature sous « Reçu par ». Leur numérotation peut reprendre celle d'un carnet papier. En français, Quotio écrit le montant en chiffres seulement. Le PDF part sur WhatsApp ou ailleurs. Gratuit : 10 travaux par mois avec tous leurs reçus ; Quotio Pro est un abonnement annuel avec 7 jours gratuits. Chaque reçu indique qu'il ne vaut pas facture : Quotio ne fait ni factures ni notes, et ce n'est pas un logiciel de caisse certifié. Quotio sur Google Play
Sources
- Arrêté n° 83-50/A du 3 octobre 1983 relatif à la publicité des prix de tous les services — Légifrance, 2026
- Arrêté du 24 janvier 2017 relatif à la publicité des prix des prestations de dépannage, de réparation et d'entretien dans le secteur du bâtiment et de l'équipement de la maison — Légifrance, 2026
- Code général des impôts, article 290 quinquies — Légifrance, 2026
- Code général des impôts, article 289 — Légifrance, 2026
- Délivrance de factures : opérations donnant lieu à facturation (BOI-TVA-DECLA-30-20-10-10) — BOFiP-Impôts, 2021
- À partir de quand suis-je concerné par la réforme de la facturation électronique ? — impots.gouv.fr, 2026
- Mes clients sont à la fois des entreprises et des particuliers : par quel dispositif suis-je concerné ? — impots.gouv.fr, 2026
- Tout savoir sur la facturation — Entreprendre.Service-Public.gouv.fr, 2026
- Obligations comptables du micro-entrepreneur — Entreprendre.Service-Public.gouv.fr, 2026
- Obligation d'utilisation de logiciels ou systèmes de caisse sécurisés (BOI-TVA-DECLA-30-10-30) — BOFiP-Impôts, 2026
- Paiement en espèces — Service-Public.gouv.fr, 2026
- Code monétaire et financier, article D112-3 — Légifrance, 2026
- Crédit d'impôt pour l'emploi d'un salarié à domicile : modalités d'application (BOI-IR-RICI-150-20) — BOFiP-Impôts, 2026
- Code civil, article 1342-8 — Légifrance, 2026
Écrit par Sanjar Jabborov, développeur de Quotio. Information générale, pas un conseil juridique ou fiscal : vérifiez les règles en vigueur là où vous travaillez. Mis à jour le 15 novembre 2026.