Doʻkonda inventarizatsiya oʻtkazish tartibi va bepul varaqa
Doʻkonda inventarizatsiya qanday oʻtkaziladi: qachon sanash, tayyorgarlik, juft boʻlib «koʻr» sanash, hisob bilan solishtirish, kamomad va bepul varaqa.
Inventarizatsiya — doʻkon va ombordagi har bir tovarni bir vaqtda sanab, natijani hisobingiz bilan solishtirish. Savdo va tovar qabul qilishni toʻxtating, hisobdagi miqdorlarga qaramasdan juft boʻlib javonma-javon sanang, tovarga javobgar shaxs varaqalarni imzolasin va hisobdagi qoldiqni oʻzgartirishdan oldin har bir farqni tushuntiring. Quyidagi bepul varaqa (PDF va Excel) farqlarni oʻzi hisoblab beradi.
Qachon sanash kerak
Oʻzbekistondagi kompaniyalar buxgalteriya hisobining 19-sonli milliy standartiga — «Inventarizatsiyani tashkil etish va oʻtkazish» (19-sonli BHMS) — amal qiladi. Uning yangi tahriri 2024-yil 12-avgustdan qoʻllanadi. «Buxgalteriya hisobi toʻgʻrisida»gi Qonun inventarizatsiyani majburiy qiladi (16-modda), qachon oʻtkazilishini esa standart belgilaydi. Standart majburiy boʻlmagan kichik doʻkon uchun ham xuddi shu paytlar oʻrinli:
| Holat | 19-sonli BHMS kompaniyalar uchun nima deydi | Kichik doʻkonga tavsiya |
|---|---|---|
| Muntazam inventarizatsiya | tovarlar yiliga kamida bir marta va yillik moliyaviy hisobot oldidan (oʻsha yilning 1-oktabridan keyin oʻtkazilgan inventarizatsiya yetarli) | har uch-olti oyda toʻliq sanash, tez sotiladigan yoki qimmat tovarlarni esa har hafta qisqa sanash |
| Yangi javobgar shaxs | moddiy javobgar shaxs ishni topshiradigan kuni | har doim: yangi odam aynan sanalgan tovarni qabul qiladi |
| Oʻgʻirlik, suiisteʼmol yoki buzilish | aniqlanishi bilanoq | doʻkonni qayta ochishdan oldin darhol sanang |
| Yongʻin, suv bosishi yoki boshqa favqulodda holat | hodisadan keyin | qolganini sanang va suratga oling |
| Mol-mulkni sotish, sotib olish yoki ijaraga berish | majburiy | ikkinchi tomon bilan birga sanang |
| Kassadagi naqd pul | oyiga bir marta | kassani har kuni kechqurun sanang |
Standart kompaniyalar va byudjet tashkilotlari uchun yozilgan. Yakka tartibdagi tadbirkorlar hisobni qonunchilikda ular uchun belgilangan tartibda yuritadi («Buxgalteriya hisobi toʻgʻrisida»gi Qonun, 6-modda), shuning uchun sizga nima tegishli ekanini buxgalteringizdan soʻrang. Quyidagi qadamlar har qanday doʻkonga mos keladi.
Bir kun oldin tayyorlaning
- Vaqtni tanlang: yopilgandan keyin yoki ochilishdan oldin, hech narsa sotilmaydigan paytda. Yetkazib beruvchilardan oʻsha kuni tovar olib kelmaslikni soʻrang.
- Hujjatlarni yoping. Sanash paytigacha boʻlgan barcha kirim, sotuv va qaytarishlarni kiriting, oxirgi chek va oxirgi yuk xati raqamini yozib qoʻying. Kompaniyada komissiya oxirgi hujjatlarga «inventarizatsiyagacha» deb belgi qoʻyadi, javobgar shaxs esa barcha hujjatlarni topshirgani haqida tilxat beradi (19-sonli BHMS, 10-band).
- Javonlarni tartibga keltiring. Bir xil tovarlarni bir joyga qoʻying, iloji boʻlsa bitta tovar bitta joyda tursin va hududlarni belgilab chiqing.
- Alohida sanaladiganlarni ajratib qoʻying: buzilgan tovarlar, yetkazib beruvchiga qaytariladigan tovarlar va boshqaga tegishli tovarlar, masalan, sotib berish uchun olingan (konsignatsiyadagi) tovarlar (16-band).
- Varaqalarni chop eting — har bir hudud uchun bitta yoki bir nechta, tarozilar aniq tortishini tekshiring.
- Ikki kishilik guruhlar tuzing: biri sanaydi, ikkinchisi yozadi. Tovarga javobgar shaxs albatta qatnashishi kerak (14-band). Kompaniya inventarizatsiya komissiyasini buyruq bilan tayinlaydi (8-band).
«Koʻr», juft boʻlib, javonma-javon sanang
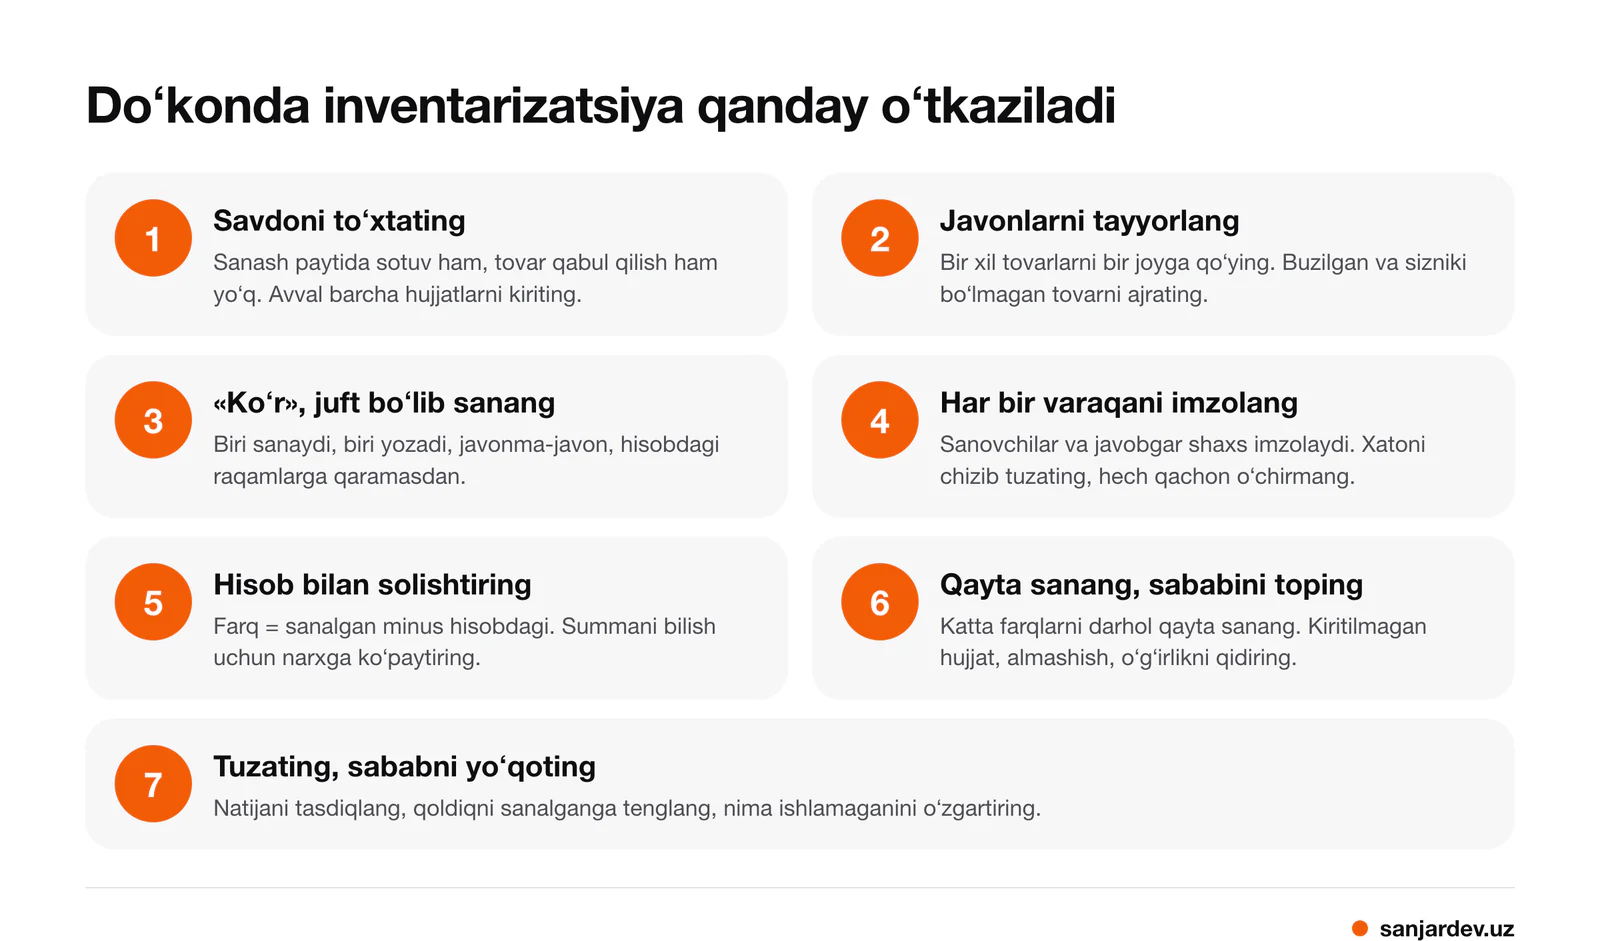
- «Koʻr» sanang. Sanovchilar hisobdagi miqdorni koʻrmasdan, koʻrganini yozadi — shunda hech kim kutgan raqamini «topib» qoʻymaydi. «Hisobda» ustuni keyinroq toʻldiriladi.
- Har bir tovarni sanang, torting yoki oʻlchang. Yetkazib beruvchining ochilmagan qutilaridagi miqdorni hujjatdan olish mumkin, lekin bir nechtasini ochib tekshiring (14-band).
- Bir yoʻnalishda yuring — chapdan oʻngga va yuqoridan pastga, har bir javonni tugatgach belgilab qoʻying.
- Aniq yozing va hech qachon oʻchirmang. Xatoni chizib, toʻgʻri raqamni yozing va yoniga imzo qoʻying. Boʻsh qator qoldirmang, har bir sahifa oxirida yozuvlar sonini koʻrsating (18-band).
- Har bir varaqani imzolang: sanovchilar va javobgar shaxs (16-band).
- Kechasi xonani muhrlang. Sanash bir kundan koʻp davom etsa, ketayotganda omborni qulflab, muhrlab qoʻying (11-band).
Hisob bilan solishtiring
Sanoqdan keyin «Hisobda» ustunini dasturingiz yoki daftaringizdan toʻldiring. Farq = sanalgan miqdor minus hisobdagi miqdor; summani koʻrish uchun uni narxga koʻpaytiring. Misol narxlar bilan:
| Tovar | Hisobda | Sanalgan | Farq | Narxi, soʻm | Farq summasi, soʻm |
|---|---|---|---|---|---|
| Kungaboqar yogʻi, 1 l | 48 | 45 | −3 | 21 000 | −63 000 |
| Shakar, 1 kg | 60 | 61 | +1 | 13 000 | +13 000 |
| Qora choy, 100 g | 30 | 30 | 0 | 15 000 | 0 |
Butun varaqa uchun bir xil narx turidan foydalaning, odatda xarid narxidan; kompaniyalar farqlarni buxgalteriya hisobidagi bahosida baholaydi (68-band).
Har bir katta farqni doʻkon ochilishidan oldin darhol qayta sanang. Standart sanashdagi xatolar boʻyicha tushuntirishlarni faqat ombor qayta ochilgunga qadar qabul qiladi (19-band). Keyin sababini qidiring:
- kiritilmagan sotuv yoki qaytarish;
- qabul qilingan, lekin kiritilmagan yoki ikki marta kiritilgan tovar;
- oʻxshash tovarlarning almashib ketishi (qayta navlarga ajratish) — bunda bir oʻlchamda ortiqcha, boshqasida kamomad chiqadi;
- buzilish yoki sochiluvchan tovarlarning tabiiy vazn yoʻqotishi;
- oʻgʻirlik.
Kamomad va ortiqchalarni bir-birini qoplashiga yoʻl qoʻymay, alohida koʻrib chiqing. Ortiqcha chiqish ham ogohlantirish: odatda u boshqa joydagi xatoni bildiradi. Sabablarini qidirganda davomat jadvali oʻsha kunlari kim ishlaganini koʻrsatadi.
Kamomad va ortiqcha: nima qilish kerak
- Kompaniyada (69-band) ortiqcha chiqqan tovar kirim qilinadi va daromadga olinadi. Rasmiy tabiiy yoʻqolish meʼyorlari doirasidagi yoʻqotish rahbarning farmoyishi bilan hisobdan chiqariladi. Meʼyordan ortiq kamomad aybdor shaxsdan undiriladi yoki, aybdor topilmasa, belgilangan qoidalar boʻyicha hisobdan chiqariladi. Natija inventarizatsiya tugagan oyda aks ettiriladi (70-band).
- Kichik doʻkonda natijani tasdiqlang, hisobdagi qoldiqni sanalgan miqdorga tenglashtiring va har bir katta farq yoniga sababini yozing.
- Kamomadni shunchaki ish haqidan ushlab qolmang. Xodimning yozma roziligisiz Mehnat kodeksi zararni faqat xodimning oʻrtacha oylik ish haqi miqdorigacha ushlab qolishga ruxsat beradi, bitta toʻlovdan ushlab qolinadigan barcha summalar esa jami uning 50 foizidan oshmasligi kerak (269 va 270-moddalar).
- Sababini bartaraf eting. Tovar kelganda uni yuk xati bilan solishtiring, qaytarishlarni darhol kiriting, qimmat tovarlarni kassa yonida saqlang va yoʻqolish xavfi eng yuqori boʻlgan oʻnta tovaringizni har hafta sanang.
Kassa ham shu manzaraning bir qismi: uni har kuni kechqurun kirim-chiqim daftaringiz bilan solishtiring.
Inventarizatsiya varaqasidan foydalanish
Chop etish uchun inventarizatsiya varaqasini yuklab olish (PDF)
Inventarizatsiya varaqasini yuklab olish (Excel)
- Yuqoriga doʻkon nomi, sana va ismlarni yozing.
- Sanovchilar faqat tovar nomi, kodi, oʻlchov birligi va sanalgan miqdorni toʻldiradi.
- Sanoqdan keyin «Hisobda» ustunini va narxni qoʻshing. Excel varianti farqni va uning summasini hisoblaydi.
- Sanovchi, tekshiruvchi va javobgar shaxs pastda imzo qoʻyadi.
Kompaniyalar uchun rasmiy shakllar 19-sonli BHMSga ilova qilingan: tovar-moddiy zaxiralarni inventarizatsiyadan oʻtkazish roʻyxati va inventarizatsiya natijalarini solishtirish qaydnomasi. Bizning varaqa kichik biznes uchun xuddi shu maʼlumotlarni oʻz ichiga oladi; buxgalteringiz soʻrasa, rasmiy shakllardan foydalaning. Koʻpchilik «inventarizatsiya dalolatnomasi»ni qidiradi: standartda tovarlar uchun asosiy hujjatlar — roʻyxat va solishtirish qaydnomasi, dalolatnoma esa, masalan, kassadagi naqd pulni sanashda tuziladi.
Koʻp beriladigan savollar
Inventarizatsiya nima?
Tovar qoldigʻini sanash: barcha tovarlarni bir paytda sanab, natijani hisob bilan solishtirish, toki hisob javonlarda haqiqatda nima borligini koʻrsatsin.
Doʻkonda inventarizatsiyani qanchalik tez-tez oʻtkazish kerak?
Kompaniyalar tovarlarni yiliga kamida bir marta va yillik hisobot oldidan sanashi shart (19-sonli BHMS, 5-band). Aksariyat doʻkonlar uchun har bir necha oyda toʻliq sanash va tez sotiladigan yoki qimmat tovarlarni har hafta qisqa sanash yaxshiroq.
Inventarizatsiyani kim oʻtkazishi kerak?
Har bir hududda kamida ikki kishi — biri sanaydi, biri yozadi — va tovarga javobgar shaxs ham ishtirok etadi. Kompaniyada buni buyruq bilan tayinlangan inventarizatsiya komissiyasi bajaradi; aʼzolaridan biri qatnashmasa, natijalar haqiqiy emas deb topilishi mumkin (8-band).
Oʻzbekistonda inventarizatsiyadan keyin kompaniyaga qanday hujjatlar kerak?
Komissiyani tayinlash haqidagi buyruq, komissiya va javobgar shaxslar imzolagan inventarizatsiya roʻyxatlari va farq chiqqan tovarlar boʻyicha solishtirish qaydnomasi. Shakllar 19-sonli BHMSga ilova qilingan; natijalarni buxgalteringiz hisobda aks ettiradi.
Kamomadni sotuvchining ish haqidan ushlab qolsa boʻladimi?
Faqat Mehnat kodeksi chegaralarida: xodimning yozma roziligi bilan yoki rozilisiz — oʻrtacha oylik ish haqi miqdorigacha boʻlgan zarar uchun, va hech qachon bitta toʻlovning 50 foizidan koʻp emas (269 va 270-moddalar).
MyBizz qanday yordam beradi
Biz ishlab chiqayotgan MyBizz biznes ilovasi (App Store, Google Play) bir nechta omborda mahsulotlar va qoldiqlarni yuritadi. Inventarizatsiya uchun ombor yoki kategoriya boʻyicha sanashni boshlaysiz, miqdorlarni yozasiz yoki telefon kamerasi bilan shtrix-kodlarni skanerlaysiz — har bir skanerlash bittadan qoʻshadi, ish davomida saqlab borasiz va sanashni yakunlaysiz: MyBizz kamomad va ortiqchalarni koʻrsatadi hamda qoldiqni sanalgan miqdorga tenglashtiradi. Sanash ekranida hisobdagi miqdor sanalgan miqdor yonida koʻrinib turadi, shuning uchun «koʻr» sanash uchun avval chop etilgan varaqadan foydalaning va raqamlarni keyin kiriting. MyBizz kompaniya buxgalteriga kerak boʻlishi mumkin boʻlgan rasmiy shakllarning oʻrnini bosmaydi. Ilovani yuklab olish bepul, sinov muddatida ham u bepul ishlaydi; undan keyin kompaniyaga pullik tarif kerak boʻladi, narxi xodimlar soniga bogʻliq.
Manbalar
- Buxgalteriya hisobining 19-sonli milliy standarti «Inventarizatsiyani tashkil etish va oʻtkazish» — Iqtisodiyot va moliya vazirligi, lex.uz, 2024
- 19-sonli milliy standartni tasdiqlash haqidagi 141-son buyruq (rus tilida) — lex.uz, 2024
- «Buxgalteriya hisobi toʻgʻrisida»gi Qonun, 6 va 16-moddalar (rus tilida) — lex.uz, 2016
- Oʻzbekiston Respublikasining Mehnat kodeksi, 269–270-moddalar (rus tilida) — lex.uz, 2022
Muallif: Sanjar Jabborov, MyBizz ilovasi dasturchisi. Oʻzbekistonning buxgalteriya hisobi boʻyicha 19-sonli milliy standarti (2024-yilgi tahrir) va «Buxgalteriya hisobi toʻgʻrisida»gi Qonun (lex.uz) asosida tekshirildi. Yangilangan sana: 2026-yil 14-noyabr. Bu umumiy maʼlumot; kompaniyada natijalar hisobda qanday aks ettirilishini buxgalter hal qiladi.