Расчёт зарплаты в Узбекистане 2026: НДФЛ и социальный налог
Расчёт зарплаты в Узбекистане в 2026 году: НДФЛ 12% с долей ИНПС 0,1% внутри, социальный налог 12%, МРОТ, оплата сверхурочных и бесплатный калькулятор в Excel.
В 2026 году работодатель в Узбекистане удерживает из начисленной зарплаты каждого сотрудника 12% налога на доходы физических лиц (НДФЛ) и сверху, из своих денег, платит 12% социального налога. Взнос 0,1% на индивидуальный накопительный пенсионный счёт (ИНПС) — не третье удержание: он платится из тех же 12% НДФЛ. Поэтому при зарплате 5 000 000 сумов сотрудник получает на руки 4 400 000 сумов, а работодателю обходится в 5 600 000 сумов.
Какие налоги платят с зарплаты в Узбекистане
Начисленная зарплата («грязными») — это сумма в трудовом договоре до налогов. Зарплата на руки («чистыми») — то, что сотрудник действительно получает. Между ними стоят три платежа:
| Платёж | За чей счёт | Ставка в 2026 году | Куда идут деньги | Срок |
|---|---|---|---|---|
| НДФЛ | сотрудника; удерживает работодатель | 12% начисленной зарплаты | государственный бюджет | при выплате зарплаты, не позднее 15-го числа следующего месяца |
| Взнос на ИНПС | за счёт НДФЛ (часть налога) | 0,1% начисленной зарплаты | пенсионный счёт сотрудника в Народном банке (Xalq banki) | вместе с НДФЛ |
| Социальный налог | работодателя, сверх зарплаты | 12% фонда оплаты труда (25% у бюджетных организаций) | государственный бюджет | ежемесячно, до 15-го числа следующего месяца |
Работодатель выступает налоговым агентом: он рассчитывает НДФЛ, удерживает его из зарплаты и перечисляет в бюджет (Налоговый кодекс, ст. 386). Налог считают каждый месяц нарастающим итогом с начала года (ст. 388). При единой ставке результат тот же, что и 12% от зарплаты каждого месяца, поэтому для обычной зарплаты достаточно умножить.
ИНПС — индивидуальный накопительный пенсионный счёт. По закону работодатель платит обязательный накопительный пенсионный взнос за счёт уменьшения начисленного НДФЛ: из удержанных 12% сумма, равная 0,1% зарплаты, идёт на ИНПС сотрудника, а остальные 11,9% — в бюджет (Закон № 702-II, ст. 10; Налоговый кодекс, ст. 385; постановление Президента ПП-4086, п. 5). Сотрудник ничего не теряет сверх налога: на руки остаются те же 88% начисленной суммы.
Пример расчёта зарплаты: 5 000 000 сумов
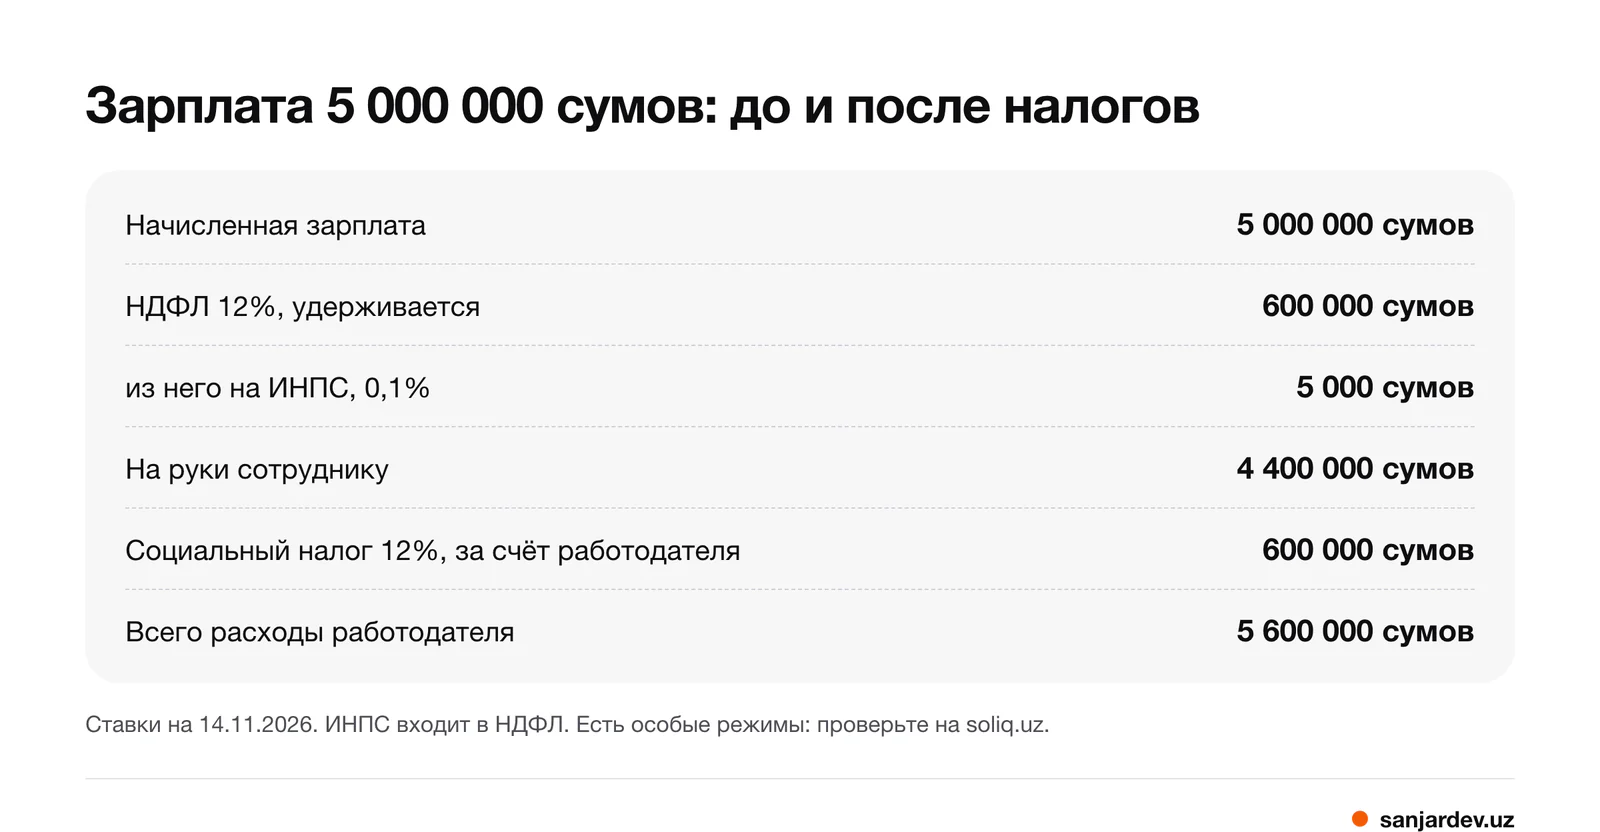
- Начисленная зарплата по договору: 5 000 000 сумов.
- НДФЛ 12%: 5 000 000 × 0,12 = 600 000 сумов — удерживается из зарплаты.
- Из этого налога 0,1% зарплаты, то есть 5 000 сумов, уходит на ИНПС сотрудника, а 595 000 сумов — в бюджет.
- На руки: 5 000 000 − 600 000 = 4 400 000 сумов.
- Социальный налог 12%, который работодатель платит сверху: 600 000 сумов.
- Всего сотрудник обходится работодателю в месяц: 5 000 000 + 600 000 = 5 600 000 сумов.
Отсюда два быстрых правила: на руки = начислено × 0,88, расходы работодателя = начислено × 1,12. Если вы пообещали зарплату «на руки», разделите её на 0,88 — получится сумма для договора: 4 400 000 сумов на руки — это 5 000 000 сумов до налогов.
Тот же расчёт для других зарплат:
| Начислено, сумов | НДФЛ 12% | в т. ч. ИНПС 0,1% | На руки | Социальный налог 12% | Расходы работодателя |
|---|---|---|---|---|---|
| 1 360 000 (МРОТ) | 163 200 | 1 360 | 1 196 800 | 163 200 | 1 523 200 |
| 3 000 000 | 360 000 | 3 000 | 2 640 000 | 360 000 | 3 360 000 |
| 5 000 000 | 600 000 | 5 000 | 4 400 000 | 600 000 | 5 600 000 |
| 8 000 000 | 960 000 | 8 000 | 7 040 000 | 960 000 | 8 960 000 |
Минимальная зарплата и БРВ в 2026 году
- Минимальный размер оплаты труда (МРОТ). С 1 сентября 2026 года — 1 360 000 сумов в месяц (Указ Президента УП-115 от 23 июня 2026 года). С 1 августа 2025 года по 31 августа 2026 года он составлял 1 271 000 сумов.
- Что гарантирует МРОТ. Если сотрудник отработал месячную норму рабочего времени и выполнил работу по трудовому договору, его месячная оплата не может быть ниже МРОТ. Премии и доплаты за сверхурочную работу, ночное время и праздничные дни в МРОТ не включаются (Трудовой кодекс, ст. 245). При неполном рабочем времени оплата пропорциональна отработанному (ст. 186).
- Базовая расчётная величина (БРВ). С 1 сентября 2026 года — 440 000 сумов, до этого была 412 000 сумов. Это не зарплата: в кратном размере БРВ устанавливают административные штрафы (Кодекс об административной ответственности, ст. 25) и некоторые минимальные налоги — например, социальный налог индивидуальных предпринимателей, о котором ниже.
Сверхурочные, ночные и праздничные: как оплачивать
| Ситуация | Минимальная оплата | Основание |
|---|---|---|
| Сверхурочная работа | первые два часа в день — не менее чем в полуторном размере, следующие — не менее чем в двойном | Трудовой кодекс, ст. 262 (в редакции, действующей с 12 ноября 2025 года) |
| Предел сверхурочных | не более 4 часов за два дня подряд, с письменного согласия работника | ст. 189, 190 |
| Работа ночью, с 22:00 до 06:00 | не менее чем в полуторном размере | ст. 188, 264 |
| Работа в выходной или праздничный нерабочий день | не менее чем в двойном размере; работникам на окладе — не менее одинарной дневной или часовой ставки сверх оклада | ст. 263 |
Вот как это считается. Сотрудник с часовой ставкой 30 000 сумов однажды вечером задерживается на три часа. Первые два часа стоят не меньше 2 × 45 000 = 90 000 сумов, третий — не меньше 60 000 сумов, так что вечер обходится минимум в 150 000 сумов сверх обычной оплаты. Вместо повышенной оплаты сотрудник может выбрать дополнительное время отдыха — тогда сверхурочные оплачиваются в одинарном размере (ст. 262). Такой же выбор есть и при работе в выходной день (ст. 263).
Всё это зависит от точного учёта часов, поэтому ведите ежемесячный табель учёта рабочего времени.
Сроки выплаты зарплаты и налогов
- Зарплату выплачивают не реже чем раз в полмесяца. Месячную зарплату платят двумя частями — авансом и остальной суммой — с перерывом, как правило, не более 16 дней (Трудовой кодекс, ст. 253). Если день выплаты выпал на выходной, заплатите накануне. По запросу сотрудника вы обязаны сообщить ему, что начислено и что удержано.
- НДФЛ и взнос на ИНПС перечисляют одновременно с выплатой зарплаты, но не позднее 15-го числа следующего месяца — это и срок ежемесячного отчёта (Налоговый кодекс, ст. 389 и 390; Положение о взносах на ИНПС, рег. № 3577).
- Социальный налог рассчитывают каждый месяц, платят и отчитываются по нему до 15-го числа следующего месяца; годовой отчёт сдают до 15 февраля (Налоговый кодекс, ст. 407).
Например, по зарплате за ноябрь 2026 года отчёты нужно сдать, а налоги перечислить до 15 декабря 2026 года. Кроме того, зарплата — ваш крупнейший регулярный расход, поэтому отражайте её и в учёте доходов и расходов.
Особые случаи: что уточнить у бухгалтера
Ставки выше — общие. Прежде чем на них полагаться, проверьте такие ситуации:
- Работодатель — индивидуальный предприниматель (ИП, по-узбекски ЯТТ). ИП удерживает с сотрудников 12% НДФЛ так же, как компания (Налоговый кодекс, ст. 385 и 386). Социальный налог устроен иначе: вместо 12% от зарплаты — не менее одной БРВ на каждого сотрудника в год, сейчас не менее 440 000 сумов, до 31 декабря (ст. 408).
- Бюджетные организации платят социальный налог по ставке 25%, у нескольких других категорий ставки ниже; кроме того, Президент может установить пониженные ставки для отдельных налогоплательщиков (ст. 405).
- Сотрудники с налоговыми льготами. У некоторых людей — например, у лиц с инвалидностью I или II группы или у одиноких матерей с двумя и более детьми до 16 лет — часть дохода освобождается от налога, когда они приносят документы (ст. 380).
- Иностранные сотрудники. Кто находится в Узбекистане более 183 дней в течение любых двенадцати месяцев подряд, тот налоговый резидент (ст. 30). Трудовые доходы нерезидентов тоже облагаются по ставке 12% (ст. 382), но международный налоговый договор может изменить результат.
- Особые налоговые режимы — например, для резидентов IT Park — существуют. Режим своей компании проверьте на soliq.uz или у бухгалтера.
Правила меняются часто: раздел Налогового кодекса о НДФЛ снова изменили законом от 25 декабря 2025 года. Перед каждым новым годом сверяйтесь с актуальным текстом на lex.uz.
Как пользоваться калькулятором зарплаты
Скачать калькулятор зарплаты (Excel)
- Впишите имя каждого сотрудника и его начисленную месячную зарплату.
- Таблица сама рассчитает НДФЛ, долю ИНПС в нём, сумму на руки, социальный налог и расходы работодателя, а внизу подведёт итоги.
- Три ставки стоят в отдельных ячейках вверху. Если закон изменится, меняйте ставку, а не формулы.
- Калькулятор считает только по общим ставкам. Если работодатель — ИП или бюджетная организация, у сотрудника есть льготы или у компании особый режим, спросите бухгалтера.
Частые вопросы
Какая ставка НДФЛ в Узбекистане в 2026 году?
12% с трудовых доходов — и для резидентов, и для нерезидентов. С дивидендов и процентов резиденты платят 5% (Налоговый кодекс, ст. 381 и 382).
Удерживается ли взнос на ИНПС сверх НДФЛ?
Нет. Взнос 0,1% на ИНПС входит в 12% НДФЛ: работодатель направляет 0,1% зарплаты на пенсионный счёт сотрудника, а остальную часть налога — в бюджет. На руки по-прежнему остаётся 88% начисленной суммы.
Какая минимальная зарплата в Узбекистане в 2026 году?
1 360 000 сумов в месяц с 1 сентября 2026 года и 1 271 000 сумов до этой даты (указы УП-115 и УП-91).
Во сколько сотрудник обходится работодателю?
По общей ставке — в начисленную зарплату плюс 12% социального налога: 5 600 000 сумов в месяц при зарплате 5 000 000 сумов. Бюджетные организации платят 25%, а индивидуальные предприниматели вместо этого — фиксированный минимум за каждого сотрудника.
Платят ли иностранцы НДФЛ в Узбекистане?
Да. Трудовые доходы из Узбекистана облагаются по ставке 12% независимо от того, резидент сотрудник или нет. Резидентство определяют по правилу 183 дней, а международный налоговый договор может изменить результат.
Чем поможет MyBizz
MyBizz (App Store, Google Play) — приложение для управления небольшим бизнесом, которое мы разрабатываем. Оно ведёт зарплатную ведомость команды: оклады, дневные и почасовые ставки, сдельную оплату, процент с продаж и авансы, а каждое начисление, удержание и выплата видны в карточке сотрудника. Выплаченная зарплата может сразу попасть в кассу как расход. НДФЛ и социальный налог MyBizz не рассчитывает и отчёты не сдаёт: это делает ваш бухгалтер или бухгалтерская программа, а удержанный налог можно внести как удержание. Скачать приложение можно бесплатно, и в пробный период оно тоже бесплатно; после этого компании нужен платный тариф, цена которого зависит от числа сотрудников.
Источники
- Налоговый кодекс Республики Узбекистан, ст. 30, 380–390, 402–408 — lex.uz, 2019, с изменениями 2026 года
- Трудовой кодекс Республики Узбекистан, ст. 186–190, 245, 253, 262–264 — lex.uz, 2022, с изменениями 2026 года
- Указ Президента УП-115 «О повышении размеров заработной платы, пенсий, стипендий и пособий» — lex.uz, 2026
- Указ Президента УП-91 «О повышении размеров заработной платы, пенсий, стипендий и пособий» — lex.uz, 2025
- Закон № 702-II «О накопительном пенсионном обеспечении граждан», ст. 10 — lex.uz, 2004
- Постановление Президента ПП-4086, п. 5: взнос на ИНПС 0,1% — lex.uz, 2018
- Постановление об утверждении Положения о порядке начисления и уплаты работодателями обязательных накопительных пенсионных взносов, рег. № 3577 (текст положения — на узбекском языке) — lex.uz, 2024
- Кодекс об административной ответственности, ст. 25: штрафы в кратном размере БРВ (на узбекском языке) — lex.uz, 1994
- Налоговый комитет Республики Узбекистан — Налоговый комитет, 2026
Автор: Санжар Жабборов, разработчик MyBizz. Сверено с Налоговым и Трудовым кодексами Республики Узбекистан (lex.uz). Обновлено 14 ноября 2026 года. Это общая информация, а не налоговая консультация: существуют особые режимы, а правила меняются, поэтому сверяйтесь с soliq.uz или спросите бухгалтера.